Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
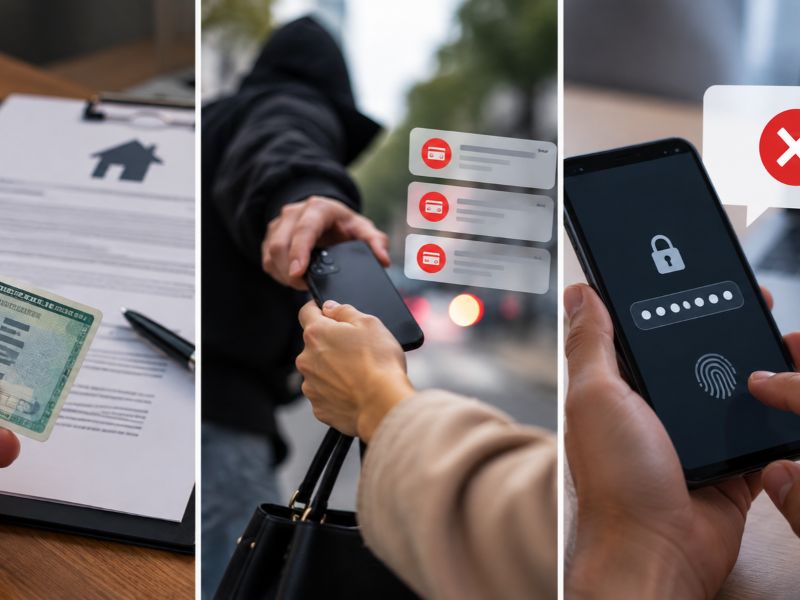
O roubo de um celular pode rapidamente se transformar em fraude financeira quando o criminoso consegue acessar aplicativos bancários, mensagens, e-mails, códigos de autenticação ou informações armazenadas no aparelho.
Quando um celular é roubado e aparecem movimentações na conta, agir rapidamente é importante tanto para reduzir novos prejuízos quanto para preservar as provas necessárias à contestação.
A prioridade inicial deve ser bloquear acessos e comunicar as instituições. Não é recomendável deixar uma conta vulnerável apenas para tentar obter mais evidências.
Depois da contenção, deve ser construída uma cronologia detalhada entre o roubo, os acessos, as transações e as comunicações feitas ao banco.
O que fazer imediatamente após o roubo?
Assim que for possível e por um dispositivo seguro, devem ser avaliadas medidas como:
- comunicar o banco;
- bloquear acesso ao aplicativo bancário;
- alterar senhas;
- bloquear a linha telefônica;
- solicitar bloqueio do aparelho quando adequado;
- revogar mecanismos de acesso existentes;
- proteger o e-mail principal;
- registrar boletim de ocorrência.
Também pode ser utilizado o Programa Celular Seguro para emissão dos alertas disponíveis.
O que é importante informar no boletim de ocorrência?
A narrativa deve permitir compreender a sequência dos fatos.
É recomendável indicar:
- data do roubo;
- horário aproximado;
- local;
- modelo do celular;
- linha telefônica;
- IMEI, se disponível;
- circunstâncias da subtração;
- momento em que as movimentações foram descobertas;
- instituições financeiras afetadas;
- operações não reconhecidas já identificadas.
Se novas fraudes forem descobertas depois, pode ser necessário complementar a documentação da ocorrência.
Por que a cronologia é tão importante?
Em fraudes após roubo de celular, minutos e horas podem fazer diferença.
Monte uma linha do tempo contendo:
- horário do roubo;
- última operação legítima;
- primeira transação desconhecida;
- alteração de senha;
- contratação de eventual empréstimo;
- mudança de limite;
- Pix realizados;
- horário da comunicação ao banco;
- horário do bloqueio da linha;
- horário do boletim de ocorrência.
Essa sequência ajuda a comparar aquilo que ocorreu no sistema bancário com o momento em que o aparelho deixou de estar sob controle do cliente.
Quais provas das transações bancárias devo guardar?
Preserve os extratos antes e depois da ocorrência.
Para cada operação contestada, tente registrar:
- data;
- horário;
- valor;
- tipo de operação;
- beneficiário;
- instituição recebedora;
- identificador da transação;
- comprovante disponível no aplicativo.
Não registre apenas o saldo final. A sequência completa das movimentações pode ser fundamental.
É importante guardar o histórico anterior da conta?
Sim.
Os extratos anteriores ajudam a demonstrar o padrão habitual do cliente.
Podem revelar que, antes do roubo, a conta normalmente apresentava:
- transações de valores inferiores;
- poucos Pix por dia;
- determinados beneficiários habituais;
- ausência de empréstimos;
- horários de utilização diferentes;
- outro padrão de pagamentos.
Essa comparação pode ser importante para avaliar se as operações posteriores eram objetivamente atípicas.
Devo guardar os protocolos de bloqueio?
Sim.
Guarde todos os protocolos relacionados a:
- banco;
- operadora;
- Celular Seguro;
- cancelamento do chip;
- bloqueio do IMEI;
- alteração de senhas;
- contestação das transações;
- ouvidoria.
Esses registros podem demonstrar quando a instituição foi formalmente informada do problema.
O IMEI é uma prova importante?
Pode ser.
O IMEI identifica o aparelho e pode constar:
- na caixa;
- na nota fiscal;
- em documentos da operadora;
- em cadastros anteriores;
- no Programa Celular Seguro.
Preservar essa informação ajuda a individualizar o telefone efetivamente subtraído.
Quais provas relacionadas à linha telefônica devo preservar?
Podem ser úteis:
- protocolo de bloqueio do chip;
- horário da solicitação;
- comprovante da titularidade da linha;
- eventual emissão de novo SIM ou eSIM;
- mensagens enviadas pela operadora;
- registro de eventual troca indevida de chip.
Esses elementos podem ser especialmente relevantes quando códigos de autenticação eram enviados por SMS.
E os e-mails e alertas de segurança?
Não devem ser apagados.
Preserve mensagens sobre:
- novo dispositivo;
- novo acesso;
- alteração de senha;
- alteração de telefone;
- mudança de limite;
- contratação de empréstimo;
- Pix;
- compra;
- tentativa de acesso;
- recuperação de conta.
O horário desses avisos pode ajudar a reconstruir a fraude.
O que fazer se houver Pix não reconhecido?
A instituição deve ser comunicada imediatamente e a transação deve ser formalmente contestada.
Nas hipóteses abrangidas, o Mecanismo Especial de Devolução pode ser utilizado para fraude, golpe ou crime.
O prazo atualmente previsto para solicitar o MED é de até 80 dias após a transação.
Não é recomendável aguardar o término de uma investigação particular para iniciar o procedimento, pois a rapidez aumenta a possibilidade prática de localização e bloqueio de recursos.
O MED garante que o dinheiro será devolvido?
Não.
A recuperação depende da análise da contestação e da existência de recursos passíveis de devolução nas contas envolvidas.
Mesmo quando a fraude é reconhecida, pode haver restituição apenas parcial.
Por isso, solicitar o MED não substitui a preservação das provas nem eventual discussão sobre falhas de segurança da instituição financeira.
E se os criminosos contrataram empréstimo antes de transferir o dinheiro?
Essa sequência deve ser documentada detalhadamente.
Podem ser relevantes:
- horário do empréstimo;
- valor contratado;
- mudança de limite;
- horário dos Pix;
- beneficiários;
- intervalo entre as operações.
A contratação de crédito atípico seguida de pagamentos ou transferências suspeitas integra os elementos que podem ser considerados na avaliação de sistemas antifraude.
Devo preservar informações de localização?
Se estiverem legitimamente disponíveis na conta do próprio usuário, podem ser úteis para documentar onde o aparelho ou outro dispositivo estava em determinado momento.
Também podem existir registros de:
- gerenciamento remoto do aparelho;
- última localização conhecida;
- acessos a contas digitais;
- dispositivos conectados.
Esses elementos devem ser preservados antes que sejam automaticamente substituídos por registros mais recentes.
O banco deve fornecer dados técnicos da operação?
Quando existe contestação, pode ser necessário solicitar informações que permitam compreender a autenticação realizada.
Conforme aquilo que efetivamente é registrado pela instituição, podem ser relevantes:
- dispositivo utilizado;
- data e horário;
- método de autenticação;
- cadastro de novo dispositivo;
- validações adicionais;
- alterações de limite;
- registro de alertas antifraude;
- outros dados técnicos pertinentes.
Nem toda instituição necessariamente registra os mesmos elementos, mas uma negativa genérica não substitui a análise da operação contestada.
O roubo do celular torna o banco automaticamente responsável?
Não.
A responsabilidade deve ser analisada conforme as circunstâncias.
É necessário verificar se houve falha no serviço bancário e se essa falha contribuiu para o prejuízo.
Entre os fatores possíveis estão:
- atipicidade das transações;
- segurança do acesso;
- rapidez da comunicação;
- providências adotadas depois do alerta;
- perfil de movimentação;
- eventuais alterações de limite;
- operações sucessivas;
- conduta dos fraudadores e da vítima.
O que fazer se o banco não resolver?
Depois dos canais iniciais, pode ser adequado registrar reclamação na ouvidoria.
Dependendo da situação, também podem ser avaliados:
- Banco Central;
- Procon;
- Consumidor.gov.br, quando disponível;
- medida judicial.
A reclamação deve ser acompanhada dos protocolos e da documentação organizada.
Checklist de provas depois do roubo
- boletim de ocorrência;
- IMEI;
- nota fiscal ou prova do aparelho;
- protocolo da operadora;
- alerta do Celular Seguro, quando utilizado;
- protocolos dos bancos;
- extratos anteriores e posteriores;
- comprovantes de cada operação contestada;
- e-mails e SMS de segurança;
- registro de alteração de senha ou limite;
- comprovante de eventual empréstimo;
- pedido de MED e respectivo protocolo;
- resposta formal da instituição.
Perguntas frequentes
Devo primeiro preservar provas ou bloquear as contas?
A segurança deve ser priorizada. Não é recomendável manter acesso fraudulento ativo apenas para produzir mais evidências.
Preciso bloquear o IMEI?
O bloqueio do aparelho é uma das medidas disponíveis. O Programa Celular Seguro atualmente oferece modalidades próprias de alerta, que devem ser escolhidas conforme a situação.
Posso usar o MED se o ladrão fez Pix da minha conta?
Fraudes, golpes e crimes podem estar abrangidos pelo MED, desde que observados seus requisitos e prazo.
O boletim de ocorrência devolve o dinheiro?
Não. Ele documenta a ocorrência, mas a recuperação dos valores depende dos mecanismos bancários e das demais medidas adotadas.
O banco alegou que o Pix foi feito no aparelho autorizado. Isso encerra o caso?
Não necessariamente. É preciso analisar o contexto do roubo, a autenticação, o perfil das operações e os mecanismos de segurança empregados.
É importante guardar extratos anteriores ao roubo?
Sim. Eles podem ajudar a demonstrar qual era o padrão normal de movimentação da conta.
Conclusão
Quando um celular é roubado e a conta bancária é movimentada, rapidez e organização documental são fundamentais.
A primeira prioridade é bloquear os acessos, proteger a linha, alterar senhas e comunicar as instituições financeiras.
Depois disso, deve ser preservada uma linha do tempo detalhada contendo roubo, transações, comunicações e bloqueios.
Extratos anteriores, comprovantes das operações, protocolos, boletim de ocorrência, informações do aparelho e registros de segurança podem ser decisivos para avaliar a fraude.
Este conteúdo possui finalidade informativa e não substitui a análise das transações, dos mecanismos de autenticação e das providências adotadas pelas instituições envolvidas.
Conteúdo publicado em: 15/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados