Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
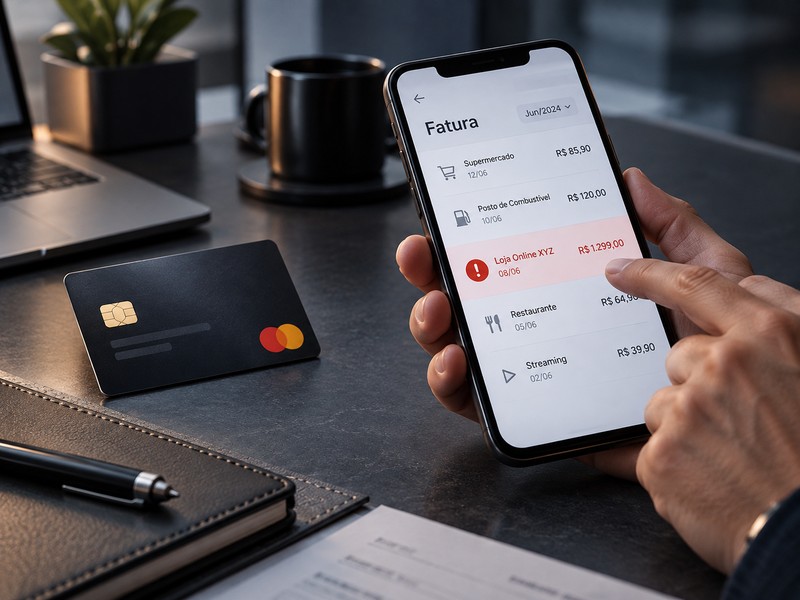
Encontrar uma compra que não reconhece na fatura do cartão exige atenção rápida, mas não significa necessariamente que ocorreu fraude. O nome apresentado na fatura pode ser diferente da marca conhecida pelo consumidor, a cobrança pode estar relacionada a assinatura recorrente, compra parcelada antiga, carteira digital ou utilização realizada por cartão adicional.
Por outro lado, quando a transação efetivamente não foi realizada ou autorizada pelo titular, pode existir utilização indevida dos dados do cartão, comprometimento de conta digital ou outra modalidade de fraude.
Por isso, o primeiro passo é verificar cuidadosamente a origem da cobrança. Persistindo o desconhecimento, devem ser adotadas medidas para proteger o cartão, contestar a transação e preservar documentos capazes de demonstrar quando o problema foi identificado e quais providências foram tomadas.
A rapidez pode ser importante não apenas para discutir aquela compra específica, mas também para impedir novas operações caso os dados do cartão tenham sido comprometidos.
Antes de contestar, confirme se a compra realmente é desconhecida
O nome exibido na fatura nem sempre corresponde ao nome comercial utilizado pelo estabelecimento. Em alguns casos, aparece a razão social, o nome do intermediador do pagamento ou outra identificação cadastrada no sistema financeiro.
Antes de concluir que houve fraude, vale conferir a data, o valor, a localização informada, eventual descrição complementar da transação e compras realizadas nos dias anteriores.
Também é importante verificar situações comuns, como utilização por cartão adicional, compra feita por familiar autorizado, assinatura renovada automaticamente, cobrança de aplicativo, hospedagem, serviço digital ou parcela de aquisição realizada anteriormente.
Essa verificação inicial evita a abertura de uma contestação baseada apenas no desconhecimento do nome apresentado na fatura.
Se, mesmo após essa conferência, não houver explicação para a transação, a situação deve ser tratada como possível compra não autorizada até que os fatos sejam esclarecidos.
O que fazer ao identificar uma compra que não reconhece?
Uma das primeiras providências é entrar em contato com a instituição emissora do cartão pelos canais oficiais e informar que a transação não é reconhecida.
Dependendo das circunstâncias, também pode ser recomendável bloquear temporariamente ou definitivamente o cartão e solicitar nova via, especialmente quando houver risco de comprometimento dos dados.
A compra deve ser formalmente contestada pelo procedimento disponibilizado pela instituição financeira. Aplicativos bancários frequentemente permitem selecionar a própria transação e iniciar a contestação diretamente pela fatura.
É importante não se limitar a uma ligação informal. O consumidor deve guardar o número do protocolo, a data do atendimento e qualquer confirmação enviada pelo banco.
Se surgirem outras movimentações desconhecidas, elas devem ser registradas separadamente e informadas à instituição o mais rapidamente possível.
Bloquear o cartão resolve o problema da compra já realizada?
Não necessariamente.
O bloqueio tem função principalmente preventiva. Ele pode impedir novas utilizações do cartão ou de seus dados, mas não representa, por si só, a contestação das transações que já apareceram na fatura.
Por isso, são providências diferentes: uma busca proteger o meio de pagamento para o futuro e a outra discute a cobrança já realizada.
Ao entrar em contato com a instituição financeira, é recomendável confirmar expressamente se a compra desconhecida foi incluída no procedimento de contestação e qual protocolo identifica essa solicitação.
Quais provas devem ser guardadas?
A preservação da documentação deve começar assim que a cobrança for identificada.
É recomendável guardar o extrato ou a fatura em que aparece a transação, preferencialmente com data, valor e identificação do estabelecimento visíveis. Também devem ser preservadas telas do aplicativo bancário que mostrem os detalhes da operação.
Outros documentos podem ser úteis conforme a situação:
- prints da compra desconhecida;
- fatura completa do cartão;
- data e horário em que a cobrança foi identificada;
- valor e descrição da transação;
- últimos quatro dígitos do cartão envolvido;
- protocolos de atendimento do banco;
- e-mails e mensagens recebidos da instituição;
- alertas de acesso, login ou alteração de senha;
- comunicações com o estabelecimento ou plataforma;
- comprovante da contestação apresentada;
- eventual boletim de ocorrência;
- respostas dadas pelo banco durante a análise.
O objetivo é conseguir reconstruir cronologicamente o ocorrido, desde a identificação da transação até a solução ou eventual negativa da contestação.
É recomendável registrar boletim de ocorrência?
Quando existem indícios efetivos de utilização fraudulenta do cartão ou dos dados pessoais, o registro de boletim de ocorrência pode ser uma providência relevante.
O documento permite formalizar os fatos e reunir informações sobre a transação, como data, valor, instituição emissora, estabelecimento apresentado na fatura e demais circunstâncias conhecidas.
Também podem ser anexadas ou mencionadas provas já disponíveis, como prints, e-mails de confirmação, mensagens suspeitas e registros de contato.
O boletim de ocorrência, entretanto, não substitui a comunicação ao banco. Se existe uma compra desconhecida, a instituição financeira deve ser informada diretamente e a transação precisa ser contestada pelos canais apropriados.
Vale a pena entrar em contato com o estabelecimento?
Dependendo do caso, sim.
O contato pode esclarecer rapidamente se a identificação apresentada na fatura corresponde a alguma compra conhecida. Também pode revelar informações sobre pedido, endereço de entrega, conta utilizada ou cancelamento da operação.
Se a compra realmente não foi realizada pelo titular, a empresa ou plataforma em que ocorreu a transação pode ter mecanismos próprios para cancelamento do pedido ou bloqueio de eventual entrega ainda não concluída.
As respostas recebidas devem ser guardadas, inclusive quando o estabelecimento informar que não consegue localizar a compra ou que somente poderá fornecer determinadas informações mediante procedimento específico.
É recomendável evitar enviar senhas, código de segurança do cartão ou outros dados sigilosos durante esses contatos.
Trocar senhas pode ser necessário?
Se houver indícios de que a transação está relacionada a invasão de conta, acesso indevido a aplicativo ou comprometimento de e-mail, apenas substituir o cartão pode não ser suficiente.
Nesses casos, pode ser necessário revisar senhas de e-mail, banco, carteiras digitais, lojas virtuais e outros serviços relacionados, preferencialmente utilizando dispositivo considerado seguro.
Também deve ser verificado se houve alteração de telefone, e-mail de recuperação, endereço de entrega ou outros dados cadastrais sem autorização.
Esse cuidado é particularmente importante quando a compra desconhecida aparece acompanhada de alertas de login ou outras atividades incomuns.
O banco deve cancelar automaticamente qualquer compra contestada?
Não é adequado presumir que toda contestação resulte automaticamente no cancelamento definitivo da cobrança.
A instituição pode realizar procedimento de análise para verificar os elementos da transação e as informações apresentadas pelas partes envolvidas.
Durante esse processo, podem existir lançamentos provisórios, ajustes na fatura ou outras providências conforme as regras do emissor e do arranjo de pagamento.
Por isso, é importante acompanhar o andamento da contestação e verificar como o valor está sendo tratado na fatura, evitando presumir que a simples abertura do pedido já encerrou definitivamente a discussão.
Questões relacionadas ao vencimento da fatura e ao pagamento do valor contestado devem ser analisadas especificamente de acordo com a comunicação recebida da instituição e com as circunstâncias do caso.
E se o banco disser que a compra foi autenticada?
A informação de que houve autenticação da transação é relevante, mas não necessariamente resolve sozinha toda controvérsia.
Dependendo do caso, pode ser importante compreender como ocorreu essa autenticação: utilização de cartão físico, senha, token, dispositivo cadastrado, carteira digital ou outro mecanismo.
Se a contestação for negada, o consumidor pode solicitar esclarecimentos sobre os fundamentos considerados na análise e guardar toda a documentação fornecida.
Também podem ser relevantes informações que mostrem que o titular estava em outro local, não possuía acesso ao dispositivo utilizado ou identificou previamente comprometimento de suas credenciais.
A avaliação precisa considerar a dinâmica concreta da transação, e não apenas uma conclusão genérica de que a operação foi “aprovada pelo sistema”.
E se a instituição não resolver a contestação?
Quando o atendimento inicial não soluciona o problema, é recomendável guardar a resposta recebida e utilizar os canais internos seguintes disponibilizados pela própria instituição, inclusive a ouvidoria quando cabível.
Também podem ser avaliados mecanismos administrativos de defesa do consumidor e, conforme o caso, análise jurídica da documentação.
É especialmente importante verificar se a instituição explicou os motivos da negativa e quais elementos foram considerados para concluir que a transação seria legítima.
Uma eventual medida posterior será mais bem estruturada quando existir documentação demonstrando a compra desconhecida, a contestação realizada, os protocolos e a posição formal adotada pelo banco.
Quando pode existir responsabilidade da instituição financeira?
A existência de uma compra não reconhecida não significa, isoladamente, que a instituição financeira deva ser automaticamente responsabilizada.
A análise pode envolver a forma como a fraude ocorreu, os mecanismos de segurança utilizados, o padrão da transação, as medidas adotadas após a comunicação do consumidor e outros elementos técnicos e documentais.
Também deve ser investigado se houve participação do próprio consumidor, comprometimento de credenciais, uso por terceiro autorizado ou alguma outra circunstância capaz de alterar a compreensão do caso.
Em situações de fraude bancária, portanto, a responsabilidade deve ser avaliada individualmente com base na dinâmica do evento e nas provas disponíveis.
O que não deve ser feito?
O consumidor deve evitar divulgar publicamente número completo do cartão, código de segurança, senhas, tokens ou códigos recebidos por SMS.
Também não é recomendável continuar utilizando normalmente um cartão quando existirem fortes indícios de comprometimento dos dados.
Outro cuidado importante é não responder contatos supostamente feitos pelo banco sem confirmar sua autenticidade. Golpistas podem utilizar justamente uma compra suspeita como pretexto para tentar obter novas informações ou induzir o consumidor a realizar outras operações.
A comunicação deve ocorrer pelos canais oficiais da instituição.
Compra não reconhecida na fatura: como agir?
O primeiro passo é conferir se a cobrança realmente não corresponde a compra própria, cartão adicional, assinatura, parcela antiga ou estabelecimento identificado por nome diferente.
Persistindo o desconhecimento, é recomendável comunicar imediatamente a instituição financeira, adotar as medidas necessárias para proteger o cartão e formalizar a contestação da transação.
Ao mesmo tempo, devem ser preservados fatura, prints, protocolos, mensagens, alertas de segurança e demais documentos relacionados ao ocorrido.
Se existirem indícios de fraude, também pode ser relevante registrar boletim de ocorrência e acompanhar outras contas ou serviços financeiros para verificar se houve comprometimento mais amplo de dados.
Portanto, diante de uma compra que não reconhece na fatura, rapidez e organização das provas são fundamentais para compreender o que ocorreu e permitir a adoção das medidas adequadas.
Conteúdo publicado em: 12/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- Bloquear o cartão cancela automaticamente a compra desconhecida?
- Não. O bloqueio ajuda a impedir novas operações, mas a compra já realizada precisa ser contestada separadamente.
- É necessário fazer boletim de ocorrência?
- Pode ser recomendável quando existem indícios de fraude ou uso indevido dos dados do cartão, especialmente para registrar formalmente os fatos.
- E se o banco negar a contestação?
- Peça a fundamentação da decisão, preserve a resposta e avalie os canais internos, administrativos ou jurídicos disponíveis conforme as provas do caso.
- Preciso guardar a fatura mesmo depois de abrir a contestação?
- Sim. A fatura, os prints da transação e os protocolos ajudam a documentar quando a cobrança foi identificada e quais providências foram tomadas.