Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
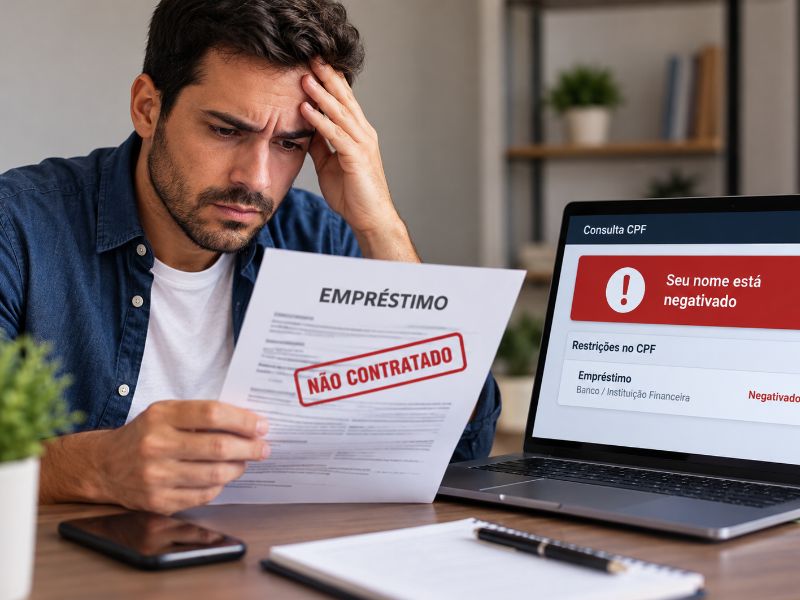
Descobrir que o nome foi negativado por um empréstimo que você não contratou pode gerar dificuldades para conseguir crédito, realizar compras parceladas e organizar a vida financeira. A situação pode decorrer de fraude na contratação, uso indevido de dados pessoais, falha na identificação do consumidor ou até mesmo de um erro nos registros da instituição financeira.
Se você está nessa situação, é importante saber que a existência de uma dívida registrada em seu CPF não significa, por si só, que a cobrança seja legítima. Quando o consumidor não reconhece o empréstimo, é possível contestar a contratação, solicitar documentos que demonstrem a origem do débito e avaliar medidas para corrigir a restrição de crédito.
A providência adequada depende das circunstâncias do caso, dos documentos disponíveis e da resposta apresentada pelo banco ou pela instituição responsável pela cobrança.
Meu nome foi negativado por um empréstimo que não contratei: isso pode ser contestado?
Sim. A negativação decorrente de um empréstimo que o consumidor afirma não ter contratado pode ser questionada administrativa ou judicialmente. A análise deve considerar se houve efetiva manifestação de vontade, se a instituição financeira consegue demonstrar a contratação e se existem indícios de fraude ou falha na prestação do serviço.
O Código de Defesa do Consumidor (CDC) prevê mecanismos de proteção contra práticas abusivas e estabelece regras sobre a responsabilidade dos fornecedores de serviços. Dependendo das circunstâncias, as disposições sobre responsabilidade por defeitos na prestação do serviço e sobre cadastros de consumidores podem ser relevantes para a discussão.
Por exemplo, uma pessoa pode descobrir uma dívida vinculada a um empréstimo digital realizado mediante utilização indevida de seus dados. Também pode haver divergência relacionada a uma contratação por telefone, a uma operação bancária que o consumidor não reconhece ou a um contrato atribuído equivocadamente ao seu CPF.
Em situações como essas, é necessário investigar a origem da operação. A simples alegação de que o empréstimo não foi contratado não resolve automaticamente a controvérsia, mas constitui motivo para solicitar esclarecimentos e verificar a regularidade da cobrança.
Quais são as possíveis causas da negativação por empréstimo não contratado?
Antes de definir as medidas a serem adotadas, vale identificar a possível origem do problema. Entre as hipóteses que podem explicar a restrição estão:
- Fraude com dados pessoais: terceiros podem ter utilizado informações do consumidor para tentar contratar crédito em seu nome.
- Contratação digital contestada: o empréstimo pode ter sido registrado por meio de aplicativo, site ou outro canal eletrônico, sendo necessário verificar os mecanismos de autenticação e os registros da operação.
- Erro cadastral: a dívida pode ter sido atribuída à pessoa errada por inconsistência nos dados ou nos registros da instituição.
- Operação bancária não reconhecida: o consumidor pode identificar uma contratação que não realizou ou cujas condições e circunstâncias desconhece.
- Cobrança por empresa diferente: o débito pode ter sido transferido ou estar sendo cobrado por outra empresa, situação em que é importante identificar a origem da obrigação e a legitimidade da cobrança.
Essas hipóteses não devem ser tratadas como equivalentes. A documentação necessária para esclarecer uma fraude pode ser diferente daquela exigida para corrigir um erro cadastral ou discutir uma contratação contestada.
O que fazer ao descobrir a negativação indevida?
O primeiro passo é reunir informações sobre a restrição e formalizar a contestação perante a instituição responsável. A organização dos documentos ajuda a demonstrar que a dívida não é reconhecida e permite acompanhar as providências solicitadas.
1. Consulte os dados da negativação
Verifique qual empresa solicitou a inclusão do registro, o valor atribuído à dívida, a data da negativação e as informações disponíveis sobre o contrato. Guarde os comprovantes da consulta, preferencialmente em formato que permita identificar a data e os dados da restrição.
Essas informações ajudam a direcionar a reclamação ao responsável correto e a verificar se o débito está relacionado a um empréstimo, a uma cessão de crédito ou a outra operação financeira.
2. Conteste formalmente o empréstimo
Entre em contato com o banco ou a instituição financeira indicada nos registros. Informe que não reconhece a contratação e solicite a apuração da origem da dívida, a apresentação dos documentos pertinentes e a revisão da negativação.
Utilize canais oficiais de atendimento e guarde os números de protocolo, as mensagens enviadas e as respostas recebidas. Se possível, apresente a contestação por um meio que permita comprovar o conteúdo e a data da solicitação.
3. Solicite os documentos da operação
Peça cópia do contrato e dos registros disponíveis que possam esclarecer como o empréstimo foi realizado. Conforme a modalidade de contratação, podem ser relevantes os dados de autenticação, a identificação do canal utilizado, os registros de confirmação e as informações sobre a liberação do dinheiro.
Se a instituição alegar que o valor foi depositado em uma conta, solicite informações que permitam identificar a operação e verificar o destino dos recursos. A existência de um registro eletrônico ou de um depósito, isoladamente, não dispensa a análise das circunstâncias da contratação contestada.
4. Guarde as provas do ocorrido
Organize os documentos relacionados à negativação e às tentativas de solução. Se houver indícios de fraude, preserve mensagens suspeitas, notificações, comprovantes de movimentações não reconhecidas e outros elementos que possam contribuir para esclarecer os fatos.
Evite apagar mensagens ou alterar arquivos relevantes. Se houver suspeita de comprometimento de contas bancárias ou de outros serviços digitais, adote também medidas de segurança, como a troca de senhas e a revisão dos acessos, utilizando os canais oficiais das plataformas envolvidas.
Quais documentos podem ajudar a comprovar a negativação indevida?
A documentação deve permitir identificar a dívida, demonstrar a contestação e esclarecer os prejuízos eventualmente decorrentes da restrição. Não existe uma lista única aplicável a todos os casos, mas alguns registros costumam ser úteis:
- Comprovante da negativação, com identificação da empresa responsável e da dívida.
- Protocolos e mensagens de atendimento relativos à contestação.
- Cópia do contrato apresentado pela instituição financeira, se disponibilizado.
- Extratos bancários e comprovantes relacionados à operação contestada, quando pertinentes.
- Notificações recebidas sobre a contratação ou a cobrança.
- Documentos que indiquem possível uso indevido de dados pessoais.
- Comprovantes de tentativas de obter crédito ou realizar negócios que tenham sido prejudicados pela restrição, se houver.
Também é recomendável manter uma cronologia dos acontecimentos, com as datas em que a negativação foi descoberta, as reclamações realizadas e as respostas recebidas. Essa organização facilita a compreensão do caso e pode ser importante caso seja necessário buscar uma solução judicial.
É possível retirar a negativação de um empréstimo que não contratei?
A retirada do registro pode ser solicitada quando houver elementos que indiquem que a dívida não é legítima. O pedido pode ser apresentado à instituição responsável pela cobrança e, conforme o caso, ao órgão de proteção ao crédito envolvido.
Na contestação, é importante esclarecer que o consumidor não reconhece o empréstimo e requer a apuração da contratação. Se a instituição confirmar um erro ou reconhecer a irregularidade, poderá adotar as providências cabíveis para corrigir o registro e interromper a cobrança relacionada ao débito questionado.
Se não houver solução administrativa, pode ser avaliada a adoção de medida judicial para discutir a existência da dívida e buscar a regularização da situação. Dependendo dos fatos e dos requisitos processuais, também poderá ser analisado um pedido de tutela provisória para suspender os efeitos da negativação enquanto a controvérsia é examinada.
A concessão de uma medida judicial não é automática. O resultado depende da análise dos documentos, da plausibilidade das alegações, dos requisitos legais aplicáveis e das circunstâncias específicas da demanda.
Onde reclamar contra o banco ou a instituição financeira?
Se o contato inicial não resolver o problema, existem outros canais que podem ser utilizados para registrar a reclamação e documentar a tentativa de solução.
Uma possibilidade é a plataforma Consumidor.gov.br, que permite encaminhar reclamações às empresas participantes. Antes de registrar a demanda, verifique se a instituição responsável está cadastrada e reúna os documentos que ajudem a explicar a situação.
Também é possível procurar o Procon competente. Para reclamações contra instituições supervisionadas pelo Banco Central, o consumidor pode consultar os canais oficiais e registrar uma manifestação por meio do Banco Central do Brasil, observando que o órgão não decide individualmente o conflito nem substitui as medidas judiciais eventualmente necessárias.
Essas alternativas podem contribuir para a apuração do problema, mas não garantem, por si sós, a retirada imediata da negativação ou o reconhecimento da inexistência da dívida.
Posso pedir indenização por negativação decorrente de empréstimo não contratado?
A possibilidade de indenização deve ser examinada conforme as circunstâncias da negativação, a origem da dívida, a conduta dos envolvidos e os prejuízos identificados. Uma restrição indevida pode fundamentar pedido de reparação quando estiverem presentes os requisitos jurídicos pertinentes, mas não é correto afirmar que toda contestação de empréstimo resulta automaticamente em indenização.
O Código de Defesa do Consumidor disciplina a responsabilidade dos fornecedores por defeitos na prestação dos serviços, enquanto os artigos 186 e 927 do Código Civil tratam, respectivamente, do ato ilícito e da obrigação de reparar danos nas hipóteses previstas em lei.
Na avaliação de eventual reparação, podem ser considerados a duração e as circunstâncias da restrição, as tentativas de solução, a documentação disponível e os efeitos concretos da situação. A existência de outras inscrições legítimas preexistentes também pode influenciar a análise jurídica, conforme as particularidades do caso e o entendimento jurisprudencial aplicável.
Por isso, antes de formular um pedido indenizatório, é importante verificar os fatos e as provas disponíveis. A reparação por danos materiais ou morais depende do enquadramento jurídico da situação concreta, não sendo possível antecipar o resultado apenas com base na existência da reclamação.
Quais cuidados tomar para evitar novas fraudes em empréstimos?
Quando houver suspeita de contratação fraudulenta, além de contestar a dívida, vale revisar a segurança das informações pessoais e das contas utilizadas em serviços financeiros.
Evite compartilhar senhas, códigos de autenticação e fotografias de documentos por canais não verificados. Desconfie de contatos que solicitem pagamentos antecipados para liberar crédito ou prometam resolver a negativação mediante transferência de dinheiro para pessoas desconhecidas.
Se houver movimentação bancária não reconhecida, comunique a instituição financeira pelos canais oficiais e solicite a apuração da operação. Caso existam indícios de fraude, também pode ser pertinente registrar ocorrência perante a autoridade policial, descrevendo os fatos e apresentando os elementos disponíveis.
O registro de ocorrência pode auxiliar na documentação do episódio, mas não substitui a contestação junto ao banco nem determina, isoladamente, a retirada da negativação. Cada providência deve ser escolhida de acordo com a natureza do problema identificado.
Dúvidas frequentes sobre negativação por empréstimo não contratado
Preciso pagar o empréstimo para retirar meu nome do cadastro de inadimplentes?
Se você não reconhece a contratação, pode contestar a dívida e solicitar a apuração da origem do débito antes de assumir qualquer obrigação de pagamento. A decisão sobre eventual pagamento, acordo ou medida judicial deve considerar os documentos e as circunstâncias do caso.
O banco é obrigado a apresentar o contrato do empréstimo?
O Código de Defesa do Consumidor prevê, nas operações de crédito abrangidas pelo artigo 54-D, o dever de informar a identidade do agente financiador e entregar cópia do contrato ao consumidor, garantidor e demais coobrigados. A aplicação da regra e a documentação pertinente devem ser avaliadas conforme a operação discutida.
Posso processar o banco mesmo sem saber quem fez o empréstimo?
A ausência de identificação do possível fraudador não impede, por si só, a avaliação de medidas contra a instituição responsável pela operação ou pela negativação. É necessário investigar a contratação, identificar os envolvidos e analisar os elementos que fundamentam a responsabilidade de cada um.
Registrar um boletim de ocorrência retira a negativação?
Não automaticamente. O boletim de ocorrência documenta a comunicação dos fatos à autoridade policial, mas a regularização do cadastro depende das providências adotadas pelos responsáveis e, se necessário, de decisão judicial.
Quanto tempo demora para retirar uma negativação indevida?
O tempo depende da resposta da instituição financeira, da complexidade da apuração e das medidas administrativas ou judiciais necessárias. Não é possível estabelecer um prazo único para todos os casos, especialmente quando existe controvérsia sobre a contratação.
Conclusão
Ter o nome negativado por um empréstimo que não foi contratado é uma situação que merece apuração cuidadosa. O consumidor pode reunir os comprovantes da restrição, contestar formalmente a dívida, solicitar os documentos da operação e recorrer aos canais de defesa do consumidor quando não houver solução satisfatória.
Se a negativação persistir, pode ser necessário avaliar medidas judiciais para discutir a existência do débito, buscar a regularização do cadastro e examinar eventual pedido de reparação. A escolha da providência mais adequada depende da origem da cobrança, das provas disponíveis e das circunstâncias concretas.
Uma análise jurídica individualizada pode ajudar a identificar os fundamentos aplicáveis, organizar a documentação e avaliar as alternativas possíveis para a proteção dos direitos do consumidor.
Conteúdo publicado em: 15/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- O que fazer se meu nome foi negativado por um empréstimo que não contratei?
- Consulte o registro da negativação, identifique a instituição responsável, solicite os documentos do empréstimo e conteste formalmente a dívida. Guarde os protocolos e os comprovantes da restrição para fundamentar eventuais medidas administrativas ou judiciais.
- Posso retirar meu nome do cadastro de inadimplentes por uma dívida que não reconheço?
- Sim, é possível solicitar a exclusão da negativação quando houver elementos que indiquem que a dívida não é legítima. Se a instituição financeira não resolver o problema, pode ser avaliada uma medida judicial para discutir a cobrança e buscar a regularização do cadastro.
- Tenho direito a indenização por negativação decorrente de empréstimo fraudulento?
- Pode haver direito à indenização, dependendo das circunstâncias, das provas e dos requisitos legais aplicáveis. A existência de uma negativação indevida não permite presumir automaticamente o direito à reparação, sendo necessária a análise do caso concreto.