Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
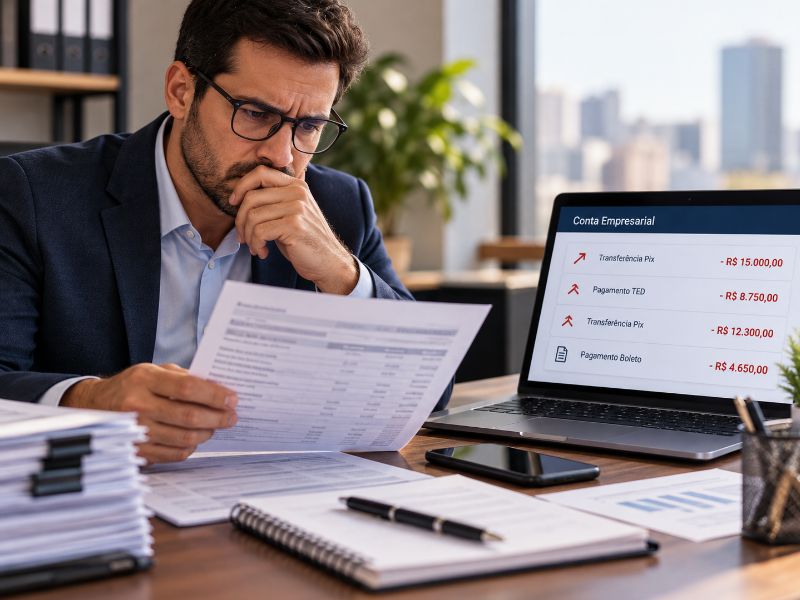
Identificar transferências, pagamentos ou saques que não foram autorizados pode representar um problema significativo para uma empresa. Além do impacto financeiro, movimentações bancárias suspeitas podem comprometer o fluxo de caixa, o pagamento de fornecedores e a continuidade das atividades empresariais.
Quando há suspeita de que fraudadores movimentaram a conta da empresa, reunir documentos e preservar registros digitais é fundamental para compreender como as operações aconteceram, identificar os valores envolvidos e formalizar a contestação perante a instituição financeira.
A investigação deve considerar os extratos bancários, os comprovantes das transações, os registros de acesso às plataformas financeiras, as comunicações com o banco e os documentos internos da empresa. A organização dessas informações também pode contribuir para avaliar as medidas administrativas, técnicas e jurídicas cabíveis.
Quais documentos reunir quando fraudadores movimentam a conta da empresa?
O primeiro passo é reunir documentos que permitam reconstruir a sequência das movimentações financeiras. O objetivo é identificar quais operações foram realizadas, quando ocorreram, quais valores foram transferidos e quem aparece como destinatário dos recursos.
Entre os principais documentos estão os extratos bancários do período anterior e posterior à fraude, os comprovantes de transferências via Pix ou TED, os registros de pagamentos de boletos e os documentos relacionados a eventuais saques ou outras operações não reconhecidas.
Também é importante preservar as notificações recebidas do banco, os protocolos de atendimento e as mensagens relacionadas à contestação. Se a instituição financeira fornecer relatórios de segurança ou informações sobre as transações questionadas, esses registros devem ser incorporados à documentação.
Não é necessário esperar que todos os documentos estejam disponíveis para comunicar a suspeita ao banco. A contestação inicial pode ser realizada com as informações já conhecidas, enquanto os registros complementares são solicitados e organizados.
Extratos bancários e comprovantes: como identificar as movimentações suspeitas?
Os extratos bancários são importantes para identificar as operações que precisam ser investigadas. A análise deve considerar não apenas o valor transferido, mas também a data, o horário, a modalidade da transação e os dados disponíveis sobre o destinatário.
Uma transferência pode parecer regular quando examinada isoladamente, mas apresentar inconsistências quando comparada ao histórico financeiro da empresa. Pagamentos para beneficiários desconhecidos, operações realizadas fora do padrão habitual e transferências sucessivas em um intervalo curto podem justificar uma investigação mais detalhada.
Para facilitar a análise, a empresa pode elaborar uma planilha com a data e o horário de cada operação, o valor, a descrição bancária, o destinatário, o identificador da transação, quando disponível, e o motivo pelo qual a movimentação é contestada.
É recomendável separar as operações reconhecidas daquelas que não foram autorizadas ou cuja origem ainda não foi esclarecida. Essa distinção ajuda a evitar que transações legítimas sejam confundidas com as suspeitas.
Os comprovantes originais devem ser preservados. Capturas de tela podem complementar a documentação, mas não devem substituir os extratos completos e os comprovantes disponibilizados pela instituição financeira quando estes estiverem acessíveis.
Registros digitais ajudam a descobrir como ocorreu a fraude bancária?
Sim. Quando as movimentações suspeitas foram realizadas por internet banking, aplicativo bancário ou plataforma de pagamentos, os registros digitais podem ajudar a esclarecer como as operações foram autorizadas e executadas.
Conforme os sistemas envolvidos e os dados disponíveis, podem ser relevantes os registros de login, os horários de acesso, os dispositivos utilizados, os eventos de autenticação, as alterações cadastrais e os registros de inclusão de novos beneficiários. Informações sobre a utilização de senhas, tokens ou outros mecanismos de validação também podem contribuir para a análise.
Esses dados nem sempre ficam disponíveis diretamente para a empresa. Por isso, é recomendável solicitar formalmente à instituição financeira a preservação e a disponibilização dos registros pertinentes às transações contestadas, observadas as regras de segurança, sigilo e proteção de dados aplicáveis.
Também devem ser preservadas as notificações de acesso, os alertas de segurança, as mensagens recebidas e os registros de eventuais alterações de senha ou de dispositivos autorizados. Se houver suspeita de comprometimento de um computador ou celular utilizado nas operações, uma análise técnica poderá ajudar a identificar possíveis indícios de acesso indevido.
Um registro de acesso, isoladamente, não demonstra necessariamente quem realizou a operação nem comprova que houve autorização válida. A interpretação desses dados depende do contexto e da correlação com os demais documentos.
Como preservar provas digitais de uma fraude na conta empresarial?
A preservação das evidências deve começar assim que a empresa identificar as movimentações suspeitas. A exclusão de mensagens, a alteração de arquivos ou a perda de registros pode dificultar a reconstrução dos fatos.
O ideal é manter os documentos originais em local seguro e criar cópias de trabalho para análise. Arquivos digitais devem ser preservados, sempre que possível, com seus metadados e informações de origem, evitando alterações desnecessárias.
Também é recomendável elaborar uma cronologia dos acontecimentos, registrando quando a fraude foi percebida, quais operações foram identificadas, quem teve conhecimento do problema e quais providências foram adotadas.
Se houver necessidade de análise técnica especializada, o profissional responsável poderá avaliar os dispositivos e registros envolvidos, documentando os procedimentos realizados e os resultados encontrados. Em situações mais complexas, recursos de perícia computacional podem contribuir para examinar a integridade e a origem das evidências.
Uma ata notarial, prevista no artigo 384 do Código de Processo Civil, também pode ser considerada para documentar fatos constatados por tabelião, inclusive conteúdos digitais. Entretanto, sua utilidade depende do material que se pretende registrar, e ela não substitui a preservação dos arquivos originais nem uma eventual perícia técnica.
Quais documentos internos da empresa podem esclarecer o ocorrido?
Além dos registros bancários e digitais, os documentos internos ajudam a demonstrar como as operações financeiras normalmente são realizadas e quem estava autorizado a executá-las.
Podem ser relevantes as políticas internas de aprovação de pagamentos, as procurações, os documentos societários pertinentes, os registros de usuários autorizados e os controles de acesso às contas empresariais. Esses elementos ajudam a verificar se a movimentação contestada respeitou os procedimentos estabelecidos pela organização.
Também vale reunir notas fiscais, contratos, pedidos de compra, boletos e comprovantes de pagamentos legítimos do mesmo período. A comparação pode ajudar a identificar beneficiários desconhecidos, valores incompatíveis com as obrigações da empresa ou pagamentos que não correspondem a negócios efetivamente realizados.
Se funcionários, sócios ou prestadores de serviços perceberam atividades incomuns, os relatos devem ser documentados com informações objetivas sobre datas, fatos observados e providências adotadas. Evite conclusões precipitadas sobre a autoria da fraude sem elementos suficientes para sustentá-las.
O acesso a documentos internos deve respeitar as regras de confidencialidade e proteção de dados. A empresa deve limitar o compartilhamento às pessoas que precisam participar da apuração e utilizar canais seguros para encaminhar os arquivos.
O que fazer imediatamente após identificar movimentações não autorizadas?
A preservação das provas deve ocorrer paralelamente às medidas destinadas a conter novas perdas. Se houver indícios de que a conta ou os mecanismos de autenticação foram comprometidos, a empresa deve entrar em contato com a instituição financeira por um canal oficial e solicitar as providências de segurança cabíveis.
Conforme a situação, podem ser necessárias a revisão dos usuários autorizados, a alteração de credenciais comprometidas, a revogação de acessos suspeitos e a verificação de dispositivos vinculados à conta. Essas medidas devem ser adotadas sem destruir registros que possam contribuir para a investigação.
A empresa deve contestar expressamente as operações que não reconhece, informando os dados disponíveis e solicitando a apuração das transações. Guarde os protocolos, as respostas e os documentos enviados ao banco.
O registro de boletim de ocorrência também pode ser pertinente quando houver suspeita de fraude ou de acesso indevido. A descrição deve apresentar os fatos conhecidos, os valores envolvidos e os documentos disponíveis, sem atribuir autoria a pessoas específicas quando não houver elementos que sustentem essa conclusão.
Se as providências iniciais não forem suficientes, a empresa poderá avaliar reclamações administrativas e medidas judiciais. A escolha depende da natureza das operações, da resposta da instituição financeira, das provas disponíveis e da urgência em prevenir novos prejuízos.
O banco pode ser responsabilizado pelas movimentações fraudulentas?
A eventual responsabilidade da instituição financeira depende da relação jurídica envolvida, das características das operações e das circunstâncias em que a fraude ocorreu. A existência de uma movimentação não reconhecida não permite concluir, isoladamente, que o banco seja responsável por todos os prejuízos.
Quando a empresa se enquadra juridicamente como consumidora do serviço bancário, pode ser relevante examinar a incidência do Código de Defesa do Consumidor, especialmente as regras relacionadas à prestação de serviços e à responsabilidade por defeitos. A aplicação dessas normas às pessoas jurídicas depende das características da relação e dos critérios jurídicos pertinentes.
Também podem ser considerados os artigos 186 e 927 do Código Civil, que tratam do ato ilícito e da obrigação de reparar danos quando presentes os pressupostos legais.
Na avaliação do caso, podem ser relevantes os mecanismos de autenticação utilizados, o histórico das operações, a comunicação da fraude, as providências adotadas para conter as perdas e os registros técnicos disponíveis. Também deve ser investigada a eventual participação de terceiros e a existência de falhas nos controles internos.
Se houver fundamento jurídico e probatório, poderá ser avaliada uma medida para buscar a restituição dos valores ou a reparação dos prejuízos demonstrados. A responsabilização, porém, depende das circunstâncias concretas e não deve ser presumida antes da análise dos fatos.
Quais prejuízos financeiros a empresa deve documentar?
Para compreender a dimensão do ocorrido, a empresa deve registrar não apenas os valores diretamente transferidos, mas também os efeitos financeiros que possam estar relacionados às operações contestadas.
Podem ser relevantes os comprovantes dos valores subtraídos, os custos bancários associados, os encargos incidentes, os pagamentos legítimos que deixaram de ser realizados e os documentos que demonstrem eventuais consequências comerciais. Se a fraude tiver provocado atrasos com fornecedores ou outras obrigações, os contratos, notificações e comprovantes correspondentes podem ajudar a esclarecer a extensão dos efeitos.
É importante distinguir prejuízos efetivamente ocorridos de estimativas ou riscos futuros. A documentação deve demonstrar, sempre que possível, o vínculo entre o evento investigado e cada dano alegado.
Uma planilha consolidada, acompanhada dos documentos de suporte, pode facilitar a conferência dos valores e a apresentação das informações ao banco, aos profissionais responsáveis pela investigação ou ao Poder Judiciário, quando necessário.
Dúvidas frequentes sobre fraudes em contas bancárias empresariais
Prints do aplicativo bancário são suficientes como prova?
Capturas de tela podem ajudar a documentar as movimentações, mas sua suficiência depende do contexto e da controvérsia. Sempre que possível, preserve também os extratos completos, os comprovantes originais, os protocolos de atendimento e os registros técnicos disponíveis.
É necessário fazer boletim de ocorrência?
O registro pode ser pertinente diante de indícios de fraude ou acesso indevido. Ele documenta a comunicação dos fatos à autoridade policial, mas não substitui a contestação perante o banco nem comprova, por si só, a autoria ou a responsabilidade civil de terceiros.
A empresa deve esperar a investigação terminar para contestar as transações?
Não é recomendável adiar a comunicação da suspeita enquanto se aguarda a reunião de todos os documentos. A empresa pode informar as operações identificadas, solicitar a apuração e preservar as evidências complementares à medida que forem obtidas.
É possível recuperar o dinheiro transferido por fraudadores?
A possibilidade de recuperação depende da modalidade da operação, do tempo decorrido, das providências adotadas e das circunstâncias da fraude. A contestação imediata e a preservação dos documentos ajudam a fundamentar a análise, mas não garantem a restituição dos valores.
Conclusão
Quando fraudadores movimentam a conta de uma empresa, a organização das provas é essencial para esclarecer as operações, identificar possíveis falhas e avaliar as providências necessárias. Extratos bancários, comprovantes, registros digitais, documentos internos e protocolos de atendimento devem ser preservados de forma organizada.
Além de reunir a documentação, é importante comunicar prontamente a instituição financeira, adotar medidas de segurança para conter novos acessos indevidos e registrar os prejuízos identificados. Conforme a situação, também podem ser avaliadas medidas administrativas, técnicas e judiciais.
A definição da estratégia mais adequada depende da análise das transações, dos registros disponíveis e das circunstâncias do ocorrido. Uma avaliação jurídica individualizada pode ajudar a identificar os fundamentos aplicáveis e a organizar as medidas necessárias para a defesa dos interesses da empresa.
Conteúdo publicado em: 15/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- Quais documentos reunir quando fraudadores movimentam a conta da empresa?
- Reúna extratos bancários, comprovantes de transferências, registros de pagamentos, notificações do banco e protocolos de atendimento. Esses documentos ajudam a identificar as operações suspeitas, os valores envolvidos e a sequência dos acontecimentos.
- Os registros de acesso ao internet banking podem ajudar a investigar a fraude?
- Sim. Quando disponíveis, registros de login, horários de acesso, dispositivos utilizados, eventos de autenticação e alterações cadastrais podem contribuir para esclarecer como as operações foram realizadas. A interpretação desses dados depende da análise conjunta das demais evidências.
- Como preservar provas digitais de uma fraude bancária empresarial?
- Preserve os arquivos originais, as mensagens, os comprovantes e as notificações recebidas. Evite alterar ou excluir registros relevantes e organize uma cronologia dos fatos, documentando as movimentações identificadas e as providências adotadas.