Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
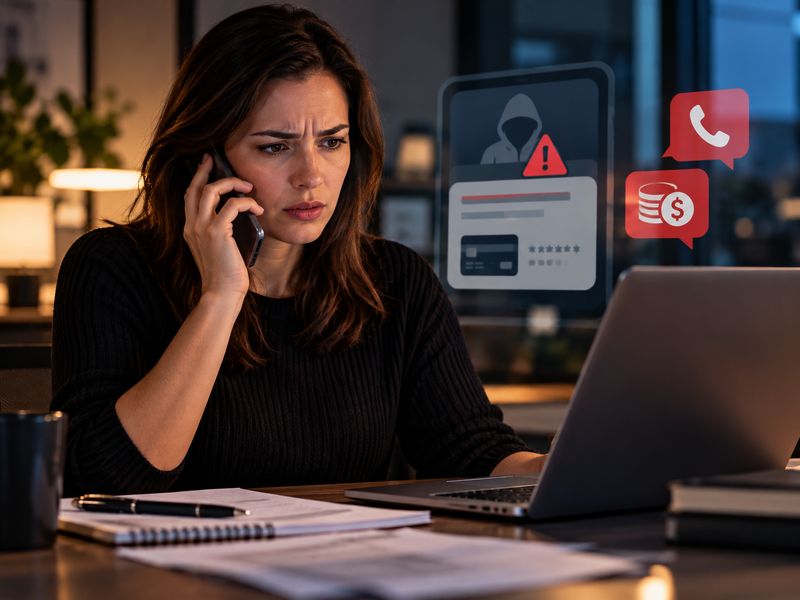
Depois de perder dinheiro em um golpe, receber uma mensagem dizendo que os valores foram encontrados pode parecer uma boa notícia. O problema surge quando a pessoa que promete recuperar o dinheiro exige um pagamento antecipado para liberar a quantia.
Essa abordagem pode representar uma segunda fraude, praticada justamente contra quem já sofreu um prejuízo financeiro. Os criminosos podem utilizar informações sobre o golpe anterior, apresentar documentos falsos e até se passar por advogados, autoridades ou representantes de instituições financeiras.
Entender como essas abordagens funcionam ajuda a evitar novas perdas e a identificar quais providências devem ser adotadas para tentar recuperar os valores por meios legítimos.
Como funciona o golpe da falsa recuperação de dinheiro?
A fraude geralmente começa quando alguém entra em contato com uma pessoa que já sofreu um golpe financeiro. O suposto intermediário afirma ter localizado o dinheiro, identificado os responsáveis ou obtido uma decisão favorável que permitiria recuperar os valores.
Para tornar a história convincente, pode apresentar dados verdadeiros sobre a fraude anterior, como o valor perdido, a data da transferência ou o nome de uma empresa envolvida.
Em seguida, informa que a devolução depende do pagamento de uma taxa, imposto, despesa administrativa ou valor necessário para desbloquear a quantia.
Depois do pagamento, o contato pode desaparecer ou apresentar novas exigências. Em algumas situações, a vítima é pressionada a realizar transferências sucessivas, sempre acompanhadas da promessa de que aquele será o último pagamento.
Quais são os principais sinais de uma nova fraude?
O primeiro sinal de alerta é a exigência de uma transferência antecipada para receber um dinheiro que supostamente já foi recuperado. A cobrança pode vir acompanhada de explicações sobre tributos, custas judiciais ou procedimentos de segurança.
Outro indício importante é a promessa de recuperação garantida. A devolução de valores envolvidos em golpes depende de fatores como identificação do destinatário, existência de recursos disponíveis, modalidade da transação e providências administrativas ou judiciais cabíveis.
Também é necessário desconfiar de contatos inesperados, principalmente quando a pessoa afirma representar um banco, escritório de advocacia ou órgão público sem permitir a verificação independente dessa informação.
Mensagens com urgência excessiva, ameaças de perda do direito ao ressarcimento e pedidos para manter a negociação em segredo merecem atenção especial.
Uma taxa antecipada significa que a cobrança é fraudulenta?
Nem toda contratação de serviços profissionais ou despesa relacionada à recuperação de valores é irregular. Advogados e outros profissionais habilitados podem cobrar honorários por serviços legítimos, respeitadas as regras aplicáveis às respectivas atividades.
A diferença está na identificação do prestador, na transparência sobre os serviços, na existência de contratação válida e na possibilidade de verificar a origem e a finalidade dos valores cobrados.
É especialmente suspeita a exigência de pagamento para uma conta de terceiro desconhecido, sem contrato ou documentação verificável, acompanhada da promessa de liberação imediata de dinheiro.
Se a pessoa afirma que existe um processo judicial ou uma ordem de restituição, é recomendável confirmar essa informação diretamente pelos canais oficiais do tribunal ou com o profissional efetivamente constituído.
Como identificar um falso advogado ou representante do banco?
Os fraudadores podem utilizar fotografias, nomes de profissionais reais, logotipos de escritórios e informações obtidas em redes sociais ou documentos públicos.
Por isso, receber uma mensagem aparentemente enviada por um advogado conhecido não é suficiente para comprovar sua autenticidade.
É importante confirmar a identidade do profissional por um telefone ou endereço eletrônico obtido de fonte independente. A inscrição profissional pode ser consultada nos canais da Ordem dos Advogados do Brasil.
No caso de bancos, a recomendação é utilizar os canais oficiais do aplicativo ou da instituição, evitando responder diretamente ao número que iniciou o contato suspeito.
O consumidor não deve fornecer senhas, códigos de autenticação ou acesso remoto ao aparelho para viabilizar uma suposta restituição.
Como alguém descobriu que eu fui vítima de um golpe?
A utilização de informações verdadeiras pode tornar a segunda fraude mais convincente. Esses dados podem ter sido obtidos por diferentes meios, inclusive vazamentos, publicações em redes sociais, compartilhamentos indevidos ou participação de pessoas relacionadas à fraude original.
Também existem situações em que os mesmos envolvidos no primeiro golpe retomam o contato, apresentando-se com uma identidade diferente.
Não é possível identificar a origem das informações apenas porque o suposto intermediário conhece detalhes do prejuízo. A descoberta pode depender de análise técnica e investigação.
Por essa razão, conhecer o valor exato perdido ou apresentar uma cópia do comprovante de transferência não comprova que a pessoa possui autorização para realizar a recuperação.
O que fazer se alguém cobrar para recuperar o dinheiro?
Antes de realizar qualquer pagamento, interrompa a negociação até confirmar a identidade do responsável e a existência de um procedimento legítimo.
Guarde as mensagens recebidas, os números de telefone, os documentos apresentados, as chaves Pix e os dados das contas indicadas. Esses elementos podem ajudar a identificar a tentativa de fraude.
Se houver referência a um processo judicial, verifique sua existência diretamente no tribunal competente. Se a proposta envolver serviços jurídicos, confirme os dados do advogado ou escritório por canais independentes.
Se o contato alegar representar uma instituição financeira, procure diretamente o banco para esclarecer a situação.
Evite instalar aplicativos desconhecidos, compartilhar a tela do celular ou realizar operações bancárias orientadas por alguém cuja identidade não tenha sido confirmada.
Já paguei a suposta taxa de recuperação. O que fazer?
Se o pagamento já ocorreu e existem indícios de nova fraude, é importante agir rapidamente. Entre em contato com a instituição financeira utilizada, informe o ocorrido e solicite a avaliação das medidas de contestação ou recuperação disponíveis.
Quando a transferência tiver ocorrido por Pix, poderá ser cabível solicitar a análise pelo Mecanismo Especial de Devolução, conforme as regras aplicáveis a fraudes e golpes. O procedimento não garante a restituição, que depende das verificações e das condições da operação.
Também é recomendável registrar boletim de ocorrência e preservar os comprovantes de todas as transações.
A documentação dos dois episódios, o golpe original e a falsa tentativa de recuperação, deve ser organizada separadamente, pois pode envolver responsáveis e circunstâncias diferentes.
É possível recuperar o dinheiro perdido no primeiro golpe?
A possibilidade de recuperação depende da modalidade da fraude, dos dados disponíveis, da rapidez da comunicação e da existência de valores ou bens que possam responder pelo prejuízo.
Transferências por Pix, operações com cartão, boletos e pagamentos realizados diretamente a terceiros possuem características distintas e podem exigir procedimentos diferentes.
Conforme o caso, poderá ser necessário examinar a atuação das instituições financeiras, a identificação dos beneficiários e a possibilidade de responsabilização civil dos envolvidos.
É importante evitar promessas de resultado, pois mesmo a adoção das providências adequadas não assegura a recuperação integral do dinheiro.
Conclusão: como evitar uma segunda fraude?
Quem sofreu um golpe financeiro deve ter atenção redobrada diante de propostas inesperadas de recuperação de valores, especialmente quando há cobrança antecipada, promessa de resultado garantido ou dificuldade para confirmar a identidade do responsável.
A medida mais segura é verificar todas as informações por canais independentes, preservar os documentos e não autorizar novas transferências sem compreender a finalidade e a legitimidade da operação.
Se houver suspeita de uma segunda fraude, o histórico das abordagens e dos pagamentos poderá ser importante para definir as providências administrativas e jurídicas adequadas.
Conteúdo publicado em: 12/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- Como os golpistas sabem quanto dinheiro perdi?
- As informações podem ter diferentes origens, inclusive compartilhamentos indevidos, dados expostos ou participação de pessoas envolvidas na fraude anterior. Saber detalhes do caso não comprova a legitimidade do contato.
- Paguei uma taxa para recuperar o dinheiro. Posso tentar reaver esse novo pagamento?
- Pode haver medidas administrativas ou judiciais cabíveis, dependendo da operação e das circunstâncias. A comunicação imediata ao banco é importante, mas não garante a devolução.
- É normal cobrarem uma taxa para liberar dinheiro recuperado de um golpe?
- Uma cobrança inesperada para liberar valores supostamente recuperados é um sinal importante de alerta. Não faça pagamentos sem verificar a identidade do responsável e a legitimidade da exigência.
- Um advogado pode cobrar para tentar recuperar meu dinheiro?
- Sim. A prestação legítima de serviços advocatícios pode envolver honorários. É necessário verificar a inscrição profissional, a contratação e as condições dos serviços, sem confundir honorários com falsas taxas de liberação.