Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
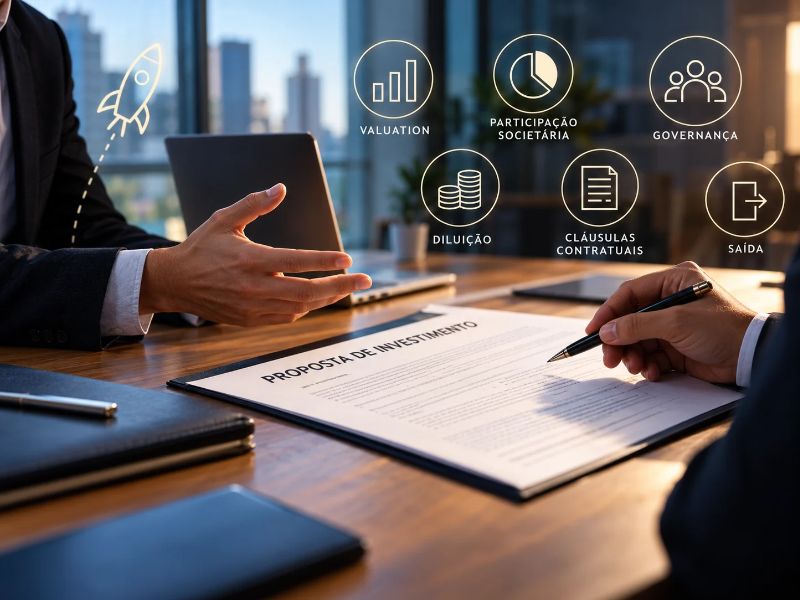
Receber uma proposta de investimento para sua startup pode representar uma oportunidade de financiar o crescimento, desenvolver novos produtos e ampliar a atuação no mercado. No entanto, antes de assinar qualquer documento, é fundamental compreender as condições oferecidas, os direitos que serão concedidos ao investidor e os possíveis efeitos sobre o controle e o futuro da empresa.
Uma proposta aparentemente vantajosa pode envolver diluição significativa da participação dos fundadores, obrigações financeiras, restrições à administração ou condições que dificultem futuras rodadas de investimento. Por isso, a análise não deve se limitar ao valor do aporte: é necessário avaliar a estrutura jurídica da operação, os riscos envolvidos e a compatibilidade dos termos com os objetivos do negócio.
1. O que analisar ao receber uma proposta de investimento para startup?
O primeiro passo é identificar exatamente o que o investidor está oferecendo e o que espera receber em contrapartida. A proposta deve ser examinada em conjunto com o estágio de desenvolvimento da startup, suas necessidades financeiras, a estrutura societária atual e os planos de expansão.
É importante verificar se o documento representa apenas uma manifestação preliminar de interesse ou se contém obrigações que podem vincular as partes. Uma carta de intenções, um memorando de entendimentos e um contrato definitivo podem apresentar finalidades e efeitos diferentes, conforme seu conteúdo e as circunstâncias da negociação.
Antes de assumir compromissos, os fundadores devem esclarecer, entre outros pontos, o valor do investimento, a forma de ingresso dos recursos, a participação ou os direitos atribuídos ao investidor, as condições para conclusão da operação e as consequências de eventual desistência.
2. Valuation: como avaliar o valor atribuído à startup?
O valuation corresponde à avaliação econômica da empresa e costuma ser um dos pontos centrais da negociação. Ele influencia a participação que poderá ser atribuída ao investidor em troca do aporte, mas não representa, por si só, uma garantia de que a startup alcançará determinado valor no futuro.
Para compreender a proposta, é necessário verificar se o valuation apresentado é anterior ao investimento, chamado de pre-money, ou posterior ao aporte, conhecido como post-money. Essa distinção interfere no cálculo da participação societária resultante da operação.
Considere, por exemplo, uma startup avaliada em R$ 4 milhões antes do investimento, que recebe um aporte de R$ 1 milhão. Em uma operação simples de subscrição de participação societária, sem outros ajustes ou instrumentos envolvidos, o valuation posterior seria de R$ 5 milhões, e a participação correspondente ao aporte seria de 20%.
O exemplo é apenas ilustrativo. A participação efetiva pode variar conforme a estrutura da operação, a existência de opções, conversões de instrumentos anteriores e outras condições negociadas. Por isso, os cálculos devem ser conferidos antes da assinatura.
Também é recomendável avaliar se o valor atribuído à empresa é compatível com sua receita, crescimento, carteira de clientes, tecnologia, propriedade intelectual, posição de mercado e perspectivas de expansão. Uma avaliação adequada considera tanto o potencial do negócio quanto os riscos que ainda precisam ser superados.
3. Participação societária e diluição dos fundadores
Uma proposta pode exigir que os fundadores cedam parte de suas quotas ou ações ou que a empresa emita novas participações para o investidor. Embora o aporte possa fortalecer financeiramente o negócio, a operação também pode reduzir o percentual detido pelos sócios atuais.
A diluição precisa ser analisada considerando não apenas a rodada atual, mas também as possíveis captações futuras. Um fundador que mantém uma participação relevante após o primeiro investimento pode ter seu percentual reduzido em rodadas posteriores, conforme as condições de cada operação.
Antes de concordar com a participação proposta, é importante elaborar uma tabela de capitalização, conhecida como cap table, demonstrando a composição societária antes e depois do investimento. O documento deve considerar os instrumentos conversíveis e as opções já concedidas, quando existentes.
Também merece atenção a eventual criação de um plano de opções para colaboradores. Dependendo da estrutura negociada, a constituição ou ampliação desse plano poderá impactar a participação econômica dos fundadores e dos investidores.
A análise deve esclarecer quem permanecerá com direitos de voto, quais decisões dependerão de aprovação específica e como será distribuída a participação em uma futura venda da empresa.
4. Qual instrumento jurídico será utilizado no investimento?
Nem todo investimento em startup resulta imediatamente na entrada do investidor no quadro societário. A estrutura escolhida influencia os direitos das partes, o momento da conversão do aporte e as obrigações assumidas pela empresa.
O artigo 5º da Lei Complementar nº 182/2021, que instituiu o Marco Legal das Startups, prevê diferentes instrumentos para aporte de capital, incluindo opções de subscrição ou compra de participação, debêntures conversíveis, mútuos conversíveis, sociedades em conta de participação e contratos de investimento-anjo, observadas as regras aplicáveis a cada modalidade.
Entre as estruturas que podem ser consideradas estão:
- Investimento direto em participação societária: o investidor passa a integrar o quadro societário conforme a operação formalizada.
- Mútuo conversível: o aporte é realizado por meio de um instrumento que pode prever sua conversão futura em participação societária, conforme as condições contratadas.
- Opção de compra ou subscrição: o contrato estabelece condições para aquisição ou subscrição de quotas ou ações em momento posterior.
- Investimento-anjo: pode seguir o regime jurídico específico aplicável, que não pressupõe necessariamente o ingresso imediato do investidor como sócio.
A escolha depende da estrutura da empresa, do perfil do investidor, dos objetivos econômicos e das condições da negociação. Não existe uma modalidade universalmente melhor para todas as startups.
É essencial que o contrato esclareça o que acontece se a conversão não ocorrer, se uma nova rodada de investimento for realizada, se houver venda da empresa ou se as condições previstas não forem cumpridas.
5. Direitos do investidor e controle da empresa
Além do percentual societário, a proposta pode prever direitos de participação em decisões, acesso a informações financeiras, indicação de administradores e aprovação prévia de determinadas operações. Esses mecanismos podem ser legítimos, mas precisam ser compatíveis com a estrutura de governança e com a autonomia operacional necessária ao negócio.
Entre as cláusulas que merecem atenção estão as que exigem consentimento do investidor para contratar dívidas, realizar despesas acima de determinado limite, emitir novas participações, alterar o objeto social, vender ativos relevantes ou aprovar uma reorganização societária.
O problema não está necessariamente na existência dessas restrições, mas em sua extensão. Uma lista excessivamente abrangente de decisões sujeitas à aprovação de um investidor pode dificultar a gestão cotidiana, atrasar negociações comerciais e gerar impasses entre os sócios.
É recomendável definir com clareza quais decisões serão reservadas aos fundadores ou administradores, quais dependerão de deliberação societária e quais exigirão consentimento específico do investidor. Também convém estabelecer mecanismos para solucionar divergências relevantes.
Os direitos de informação devem ser definidos de maneira proporcional, com regras de confidencialidade e proteção de dados empresariais, especialmente quando o investidor também atuar em negócios que possam concorrer com a startup.
6. Cláusulas de saída, venda da empresa e proteção contra diluição
As condições de saída merecem atenção desde a primeira rodada. O contrato pode estabelecer direitos relacionados à venda da participação, à transferência de quotas ou ações e à alienação do controle da empresa.
Uma cláusula de preferência pode assegurar a determinados sócios a oportunidade de adquirir participações que outro sócio pretenda vender. Já os mecanismos de tag along e drag along, quando negociados e adequadamente estruturados, podem disciplinar a participação dos demais sócios em uma venda conjunta ou em uma operação que envolva a alienação do controle.
É importante verificar quem poderá acionar esses mecanismos, em quais circunstâncias, com quais requisitos de aprovação e em que condições econômicas. Uma cláusula de venda conjunta, por exemplo, deve ser examinada para que os fundadores compreendam quando poderão ser obrigados a participar de uma operação.
Outro ponto é a preferência econômica na distribuição dos recursos de uma venda ou liquidação. Certas estruturas de investimento podem atribuir prioridade de recebimento ao investidor, conforme o contrato e a legislação aplicável. O efeito dessa preferência deve ser simulado em diferentes cenários de saída, inclusive quando o preço de venda for inferior ao esperado.
Também é necessário analisar as condições de novas rodadas, eventuais mecanismos de proteção contra diluição e a possibilidade de emissão de novas participações. Essas regras podem afetar tanto os fundadores quanto os investidores que ingressarem posteriormente.
7. Propriedade intelectual, confidencialidade e obrigações dos fundadores
Em startups de tecnologia, o valor do negócio pode estar diretamente ligado ao software, à marca, às patentes, aos bancos de dados, aos processos internos e ao conhecimento desenvolvido pela equipe. Por isso, a análise jurídica deve verificar se os direitos de propriedade intelectual relevantes estão devidamente documentados e vinculados à empresa quando isso for necessário.
É recomendável conferir contratos com desenvolvedores, empregados, prestadores de serviços e parceiros, bem como documentos relativos à cessão ou ao licenciamento de direitos. A existência de ativos essenciais registrados em nome de fundadores ou terceiros pode gerar dúvidas na auditoria e dificultar a conclusão do investimento.
A proposta também pode conter obrigações de confidencialidade, exclusividade durante a negociação e restrições relacionadas à atuação dos fundadores. Essas cláusulas precisam apresentar limites claros, duração definida quando aplicável e compatibilidade com a legislação pertinente.
Cláusulas de permanência, vesting e aquisição gradual de participação podem ser utilizadas para alinhar os interesses dos fundadores e da empresa ao longo do tempo. Antes de assinar, é importante compreender as hipóteses de saída de um fundador, o tratamento das participações ainda não adquiridas e as consequências de uma rescisão contratual.
8. Due diligence: quais documentos preparar antes da assinatura?
A due diligence é a análise documental e jurídica realizada para identificar riscos e verificar informações relevantes sobre a startup. Dependendo da operação, o investidor poderá examinar aspectos societários, contábeis, tributários, trabalhistas, contratuais, regulatórios e de propriedade intelectual.
Organizar os documentos antecipadamente contribui para uma negociação mais transparente e permite identificar pendências antes da conclusão do investimento. A documentação necessária varia conforme o setor, o estágio da empresa e a complexidade da operação.
Entre os materiais que podem ser solicitados estão:
- Contrato ou estatuto social, alterações e documentos societários pertinentes.
- Cap table atualizado, acordos de sócios e instrumentos de investimento anteriores.
- Demonstrações financeiras, informações contábeis e projeções utilizadas na negociação.
- Contratos relevantes com clientes, fornecedores, colaboradores e parceiros estratégicos.
- Documentos de titularidade ou licenciamento de propriedade intelectual.
- Informações sobre processos judiciais, obrigações fiscais, passivos trabalhistas e riscos regulatórios, quando existentes.
- Políticas e documentos relacionados à proteção de dados pessoais e à segurança da informação, quando aplicáveis.
Se forem identificadas pendências, as partes podem avaliar ajustes contratuais, declarações específicas, condições precedentes ou medidas para regularização. A existência de um problema não inviabiliza necessariamente a operação, mas sua extensão e seus efeitos devem ser compreendidos antes da assinatura.
9. Dúvidas frequentes sobre propostas de investimento para startups
Receber uma proposta de investimento obriga a startup a aceitar?
Não necessariamente. A existência de uma proposta não significa, por si só, que a empresa esteja obrigada a aceitá-la. É preciso examinar o documento, as manifestações das partes e eventuais compromissos já assumidos, inclusive quanto à confidencialidade, exclusividade ou negociação.
É possível negociar os termos oferecidos pelo investidor?
Sim. Valuation, participação societária, governança, condições de desembolso e direitos de saída podem ser objeto de negociação, conforme o interesse das partes. É recomendável formalizar os ajustes por escrito e verificar sua compatibilidade com os documentos societários existentes.
O investidor pode assumir o controle da startup?
Isso depende da estrutura da operação e dos direitos negociados. O percentual societário é relevante, mas os direitos de voto, os poderes de indicação de administradores e as matérias sujeitas a aprovação também podem influenciar o controle e a governança da empresa.
Posso assinar uma carta de intenções antes do contrato definitivo?
A possibilidade depende do conteúdo do documento. Algumas disposições podem ter finalidade preliminar, enquanto outras podem estabelecer obrigações específicas. Antes de assinar, é importante identificar quais cláusulas produzem efeitos imediatos, especialmente as relativas à confidencialidade, exclusividade, custos e desistência.
É necessário ter assessoria jurídica para analisar a proposta?
A assessoria jurídica pode ajudar a interpretar os instrumentos, identificar obrigações, avaliar riscos e negociar condições compatíveis com os objetivos da startup. A necessidade e a extensão dessa análise dependem da complexidade da operação e das circunstâncias concretas.
Conclusão
Receber uma proposta de investimento para sua startup pode abrir novas possibilidades de crescimento, mas a decisão deve considerar muito mais do que o valor financeiro oferecido. Valuation, diluição, instrumento jurídico, direitos de governança, propriedade intelectual e condições de saída precisam ser avaliados em conjunto.
Antes de assinar, os fundadores devem conferir os documentos societários, esclarecer as condições do aporte, simular os efeitos econômicos da operação e identificar as obrigações que continuarão válidas após o fechamento do negócio. Uma negociação bem documentada pode reduzir incertezas e contribuir para uma relação mais transparente entre a empresa e o investidor.
A análise individualizada da proposta, dos contratos e da estrutura societária permite identificar riscos e avaliar alternativas de negociação de acordo com a realidade da startup. A decisão final deve considerar os objetivos dos fundadores, as necessidades financeiras da empresa e os efeitos jurídicos e econômicos de cada cláusula.
Conteúdo publicado em: 21/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- O que devo analisar antes de aceitar um investimento para minha startup?
- Antes de assinar, avalie o valor do investimento, o valuation da empresa, a participação societária oferecida, os efeitos da diluição e os direitos concedidos ao investidor. Também é importante revisar as cláusulas de governança, saída e responsabilidades contratuais.
- Quais são os principais riscos de um contrato de investimento em startup?
- Os riscos podem envolver diluição excessiva dos fundadores, obrigações financeiras inesperadas, restrições à gestão da empresa e cláusulas de saída desfavoráveis. A análise jurídica ajuda a identificar esses pontos e a negociar condições mais adequadas à realidade do negócio.
- O que é due diligence jurídica e por que ela é importante para uma startup?
- A due diligence jurídica é a análise de documentos, contratos, estrutura societária e possíveis riscos legais da empresa antes do investimento. Ela permite que o investidor avalie a situação jurídica da startup e ajuda os fundadores a identificar pendências que possam afetar a negociação.
- É necessário contratar um advogado para revisar documentos e contratos de investimento?
- O acompanhamento jurídico é recomendável para revisar as condições do investimento, verificar a documentação da empresa e avaliar cláusulas sobre conversão, diluição, governança e responsabilidades. Essa análise preventiva ajuda os fundadores a compreender as consequências do contrato antes de assumir compromissos.