Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
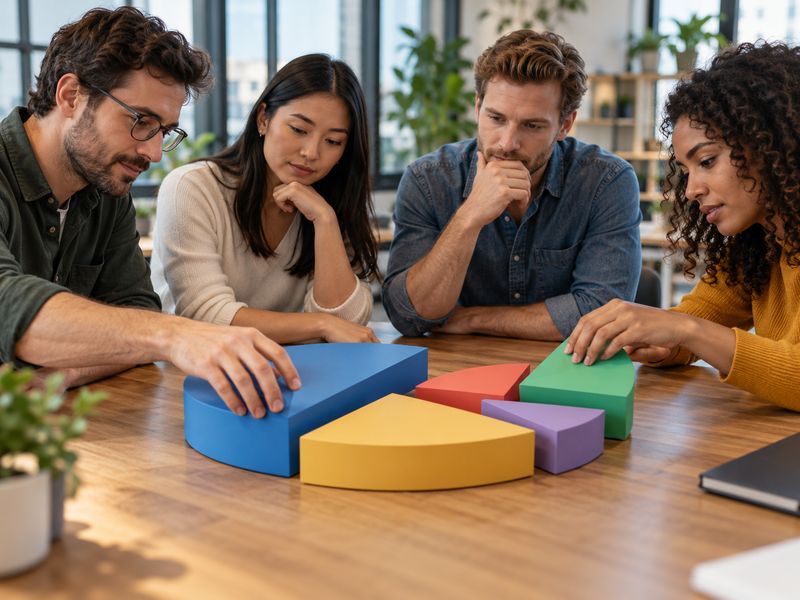
A definição da participação entre fundadores é uma das primeiras decisões relevantes de uma startup. Não existe porcentagem legal obrigatória nem fórmula que determine que todos os participantes devem possuir partes iguais.
A participação entre fundadores deve refletir a estrutura que as pessoas pretendem construir, considerando contribuições presentes, responsabilidades futuras e mecanismos para lidar com saída precoce.
Uma divisão aparentemente simples no início pode produzir consequências importantes em futuras rodadas de investimento, votações societárias e negociações de saída.
A igualdade percentual não é obrigatoriamente a divisão mais justa
Uma participação entre fundadores de 50% para cada pessoa pode ser adequada quando compromissos e contribuições são efetivamente equivalentes.
Entretanto, dividir igualmente apenas porque existem dois fundadores pode ignorar diferenças relevantes de capital, dedicação, risco e responsabilidades.
A decisão precisa ser conscientemente negociada.
O capital aportado é apenas um dos critérios possíveis
A participação entre fundadores pode considerar dinheiro efetivamente investido, mas startups também dependem de outros fatores.
Podem ser analisados:
- dedicação exclusiva;
- capital aportado;
- tecnologia preexistente;
- experiência relevante;
- capacidade comercial;
- responsabilidades executivas;
- risco assumido;
- remuneração de mercado sacrificada.
Esses critérios devem ser documentados para que os fundadores compreendam a lógica utilizada.
A contribuição futura precisa ser considerada
A participação entre fundadores não precisa refletir apenas o que cada pessoa trouxe no primeiro dia.
Um fundador pode comprometer-se a trabalhar integralmente durante anos, enquanto outro participa apenas de forma eventual.
Essa diferença pode justificar mecanismos de aquisição gradual, metas ou recompra em caso de saída antecipada.
A propriedade intelectual precisa ser separada da simples expectativa de contribuição
Quando a participação entre fundadores considera um software, marca, patente, conteúdo ou outro ativo, é necessário verificar se esse bem realmente será transferido ou licenciado à sociedade.
Dizer apenas que alguém “trouxe a ideia” não é equivalente a transferir um ativo juridicamente identificável.
A empresa deve documentar os direitos necessários ao próprio negócio.
O trabalho futuro não pode ser tratado de qualquer forma como capital de uma LTDA
Na sociedade limitada, a discussão sobre participação entre fundadores precisa respeitar o art. 1.055, § 2º, do Código Civil.
A norma proíbe contribuição ao capital que consista em prestação de serviços.
Por isso, a sociedade não deve simplesmente declarar que um fundador integralizará suas quotas mediante trabalho futuro.
Existem outras estruturas contratuais para vincular aquisição de participação à permanência ou ao cumprimento de condições.
O vesting pode relacionar participação e permanência no projeto
Uma participação entre fundadores totalmente adquirida desde o primeiro dia pode gerar desequilíbrio caso alguém se desligue precocemente.
O vesting pode fazer com que determinados direitos sejam consolidados gradualmente, conforme tempo ou metas.
É necessário escolher uma estrutura juridicamente compatível com o tipo societário e com a relação existente entre as partes.
O cliff define um período inicial sem aquisição definitiva
Em estruturas de vesting utilizadas para organizar a participação entre fundadores, o cliff funciona como período inicial em que ainda não ocorre determinada aquisição definitiva.
Após o período previsto, pode ocorrer a primeira consolidação e iniciar-se a aquisição progressiva.
Prazo e percentual não possuem um modelo legal único e precisam ser definidos contratualmente.
A futura diluição deve entrar na negociação inicial
A participação entre fundadores tende a mudar quando a startup recebe investimento ou cria mecanismos de incentivo para colaboradores.
Uma pessoa que possui 40% hoje pode possuir percentual menor depois de uma emissão ou aumento de capital.
Isso não significa necessariamente perda econômica, pois a empresa pode tornar-se mais valiosa.
O poder de voto não precisa ser analisado apenas pela porcentagem econômica
A participação entre fundadores influencia decisões societárias, mas o contrato e o acordo de sócios também podem estabelecer quóruns específicos para matérias estratégicas.
Temas como venda da empresa, entrada de investidor, endividamento ou transferência de propriedade intelectual podem exigir aprovações especiais.
A governança deve ser compatível com a divisão econômica.
A saída de fundador precisa ter consequência previamente definida
A participação entre fundadores pode tornar-se fonte de conflito quando alguém deixa a empresa e continua com parcela relevante do capital.
O acordo pode disciplinar hipóteses de saída, vesting não adquirido, opções de compra, direito de preferência e critérios para transferência.
Esses mecanismos devem respeitar a legislação societária e os documentos da sociedade.
Uma tabela de capitalização ajuda a visualizar os cenários
A chamada cap table apresenta a participação entre fundadores, investidores e demais titulares de participação.
Ela pode simular rodadas futuras e demonstrar como cada emissão altera a estrutura percentual.
A cap table é uma ferramenta de acompanhamento e não substitui os documentos societários regularmente registrados.
Critérios úteis para uma divisão consciente
A porcentagem deve possuir uma justificativa compreensível
A participação entre fundadores precisa resultar de negociação real e não apenas de conveniência momentânea.
A permanência futura pode exigir mecanismos próprios
Vesting e regras de saída podem evitar que a participação entre fundadores se torne desproporcional após um desligamento precoce.
Capital e trabalho precisam receber tratamento jurídico adequado
Especialmente em LTDA, trabalho futuro não deve ser lançado como simples integralização do capital.
A diluição futura deve ser compreendida desde o início
Uma participação entre fundadores inicial raramente permanece inalterada durante toda a trajetória de uma startup que recebe investimentos.
Conclusão
Não existe uma fórmula universal para definir a participação entre fundadores.
A divisão deve considerar capital, dedicação, ativos efetivamente transferidos, responsabilidades futuras, risco e mecanismos de permanência.
Uma participação entre fundadores bem estruturada também precisa prever vesting, saída, governança, diluição e entrada de investidores.
Este conteúdo possui finalidade informativa e não substitui a análise societária, tributária e contratual da estrutura concreta da startup.
Conteúdo publicado em: 21/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados