Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
Perceber que um boleto pago era falso exige rapidez. Em algumas situações, o valor ainda pode não ter sido definitivamente disponibilizado ao destinatário, de modo que o contato imediato com as instituições financeiras envolvidas pode aumentar a possibilidade de adoção de medidas para impedir ou tentar recuperar o pagamento.
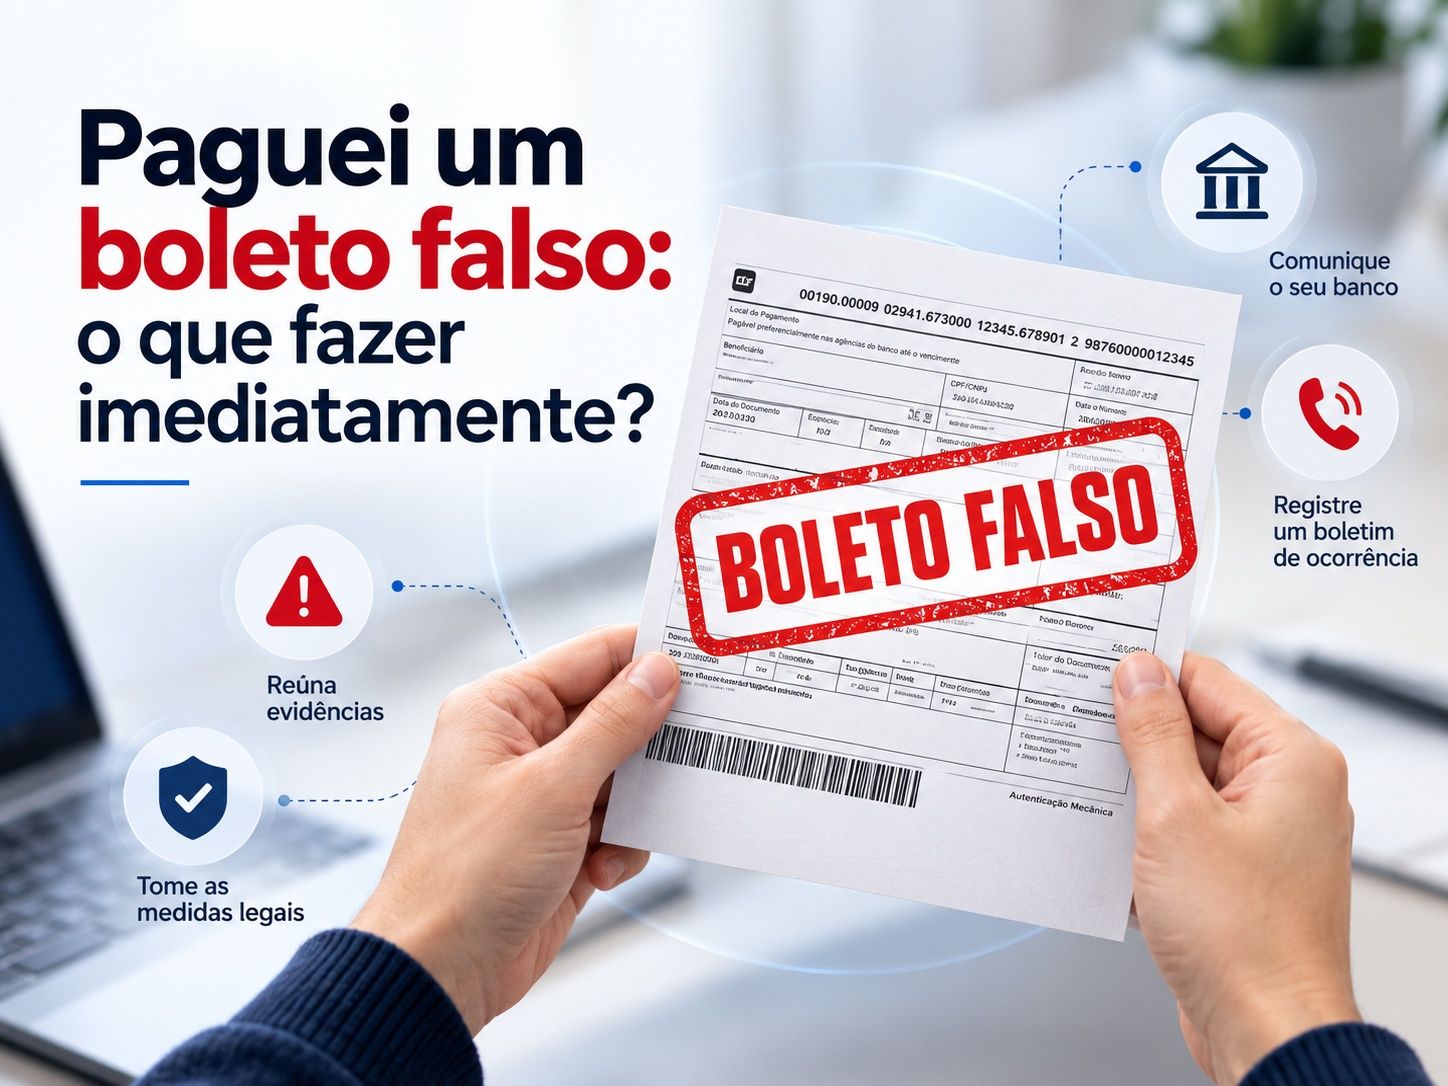
Se você pagou um boleto falso, as providências iniciais incluem comunicar imediatamente o banco utilizado para o pagamento, informar a possível fraude, preservar o boleto e o comprovante, avisar a empresa que deveria receber o valor e registrar um boletim de ocorrência.
A possibilidade de recuperar o dinheiro ou responsabilizar alguma instituição não é automática. Ela depende de fatores como a forma pela qual a fraude ocorreu, a origem do boleto, os dados apresentados no momento do pagamento, a atuação das instituições envolvidas e as provas disponíveis.
Paguei um boleto falso: qual deve ser a primeira providência?
A primeira providência é entrar em contato com a instituição financeira utilizada para realizar o pagamento. A comunicação deve ser feita pelos canais oficiais e o mais rapidamente possível.
Informe que se trata de suspeita de fraude envolvendo boleto e solicite que a instituição verifique a possibilidade de impedir a disponibilização do recurso ou adotar procedimento para tentativa de recuperação do valor.
Também é importante obter e guardar o número do protocolo, horário do atendimento e, se possível, confirmação escrita de que a ocorrência foi comunicada.
O Banco Central orienta que, no caso de boleto fraudado, a vítima procure sua instituição o mais rápido possível e solicite providências para evitar que o recurso seja depositado na conta utilizada pelo fraudador.
Quanto mais cedo a fraude for informada, maior tende a ser a utilidade prática das providências emergenciais. Entretanto, a comunicação rápida não garante que o valor será recuperado, especialmente se o pagamento já tiver sido processado e os recursos tiverem sido movimentados.
Também devo avisar a instituição que recebeu o boleto?
Sim. Quando for possível identificar a instituição responsável pela conta beneficiária, é recomendável comunicar a suspeita de fraude também a ela.
O objetivo é informar que determinada conta pode ter sido utilizada para receber valores provenientes de fraude e permitir que a instituição avalie as providências cabíveis de acordo com seus procedimentos e com a regulamentação aplicável.
Se o pagamento já tiver sido processado, o Banco Central informa que o consumidor pode registrar reclamação contra a instituição relacionada à conta do suposto golpista, apresentando o boleto fraudado e, se possível, o comprovante de pagamento.
Todos os protocolos devem ser preservados. Em eventual discussão posterior, eles podem ajudar a demonstrar quando a fraude foi percebida e quais providências foram adotadas.
É necessário registrar boletim de ocorrência?
O registro do boletim de ocorrência é recomendável. Ele formaliza a notícia da fraude e permite documentar as circunstâncias em que o boleto foi recebido e pago.
No registro, procure fornecer o máximo de informações disponíveis, como número do boleto, beneficiário indicado no momento do pagamento, instituição destinatária, valor, data, forma pela qual o documento foi recebido, telefone, e-mail, site ou perfil utilizado pelos responsáveis pelo golpe.
Também podem ser anexados prints de conversas, mensagens, e-mails, anúncios, comprovantes e demais documentos relacionados à ocorrência.
O boletim de ocorrência, porém, não substitui a comunicação imediata aos bancos. As duas providências possuem finalidades diferentes e podem ser realizadas paralelamente.
Quais provas devem ser guardadas após o pagamento do boleto falso?
A preservação das provas é fundamental. Mesmo informações que inicialmente pareçam pouco importantes podem ajudar a identificar como a fraude ocorreu e quem participou da operação.
É recomendável guardar:
- o arquivo ou fotografia do boleto falso;
- o comprovante de pagamento;
- os dados do beneficiário exibidos na confirmação da operação;
- mensagens de WhatsApp, SMS ou aplicativos de comunicação;
- e-mails recebidos;
- endereço do site em que o boleto foi obtido;
- prints das páginas acessadas;
- protocolos de atendimento dos bancos;
- comunicações realizadas com a empresa verdadeira;
- boletim de ocorrência e demais documentos relacionados ao caso.
Se o boleto foi recebido em nome de uma empresa com a qual a vítima realmente possuía uma relação comercial, é importante guardar também documentos que demonstrem essa relação, como contrato, pedido, fatura, negociação anterior ou boleto legítimo utilizado em outros pagamentos.
A empresa verdadeira também deve ser avisada?
Sim. A empresa ou pessoa que deveria receber o pagamento deve ser comunicada imediatamente por um canal oficial.
Essa providência serve para confirmar que o boleto não foi efetivamente emitido pelo credor, verificar se outras pessoas foram vítimas da mesma fraude e identificar se houve algum comprometimento de canais de comunicação, sistemas, contas de e-mail ou documentos utilizados na relação comercial.
A origem do boleto é um elemento particularmente importante. Há diferença entre um documento obtido em site completamente falso e um boleto adulterado recebido em meio a uma comunicação que aparentemente partiu de canal legítimo do fornecedor.
Essas circunstâncias podem influenciar uma eventual análise de responsabilidade. Por isso, é recomendável evitar conclusões antecipadas sobre quem deverá suportar o prejuízo antes de esclarecer como o documento fraudulento chegou até a vítima.
O MED do Pix funciona para pagamento de boleto falso?
É necessário distinguir o pagamento tradicional de um boleto do pagamento realizado por meio de QR Code Pix.
O Mecanismo Especial de Devolução, conhecido como MED, é um procedimento relacionado ao Pix e destinado a determinadas situações envolvendo suspeita de fraude. Ele não transforma automaticamente todo pagamento de boleto fraudulento em uma operação passível de devolução.
Se o documento foi pago pela linha digitável ou pelo código de barras do boleto, a vítima deve comunicar a instituição financeira e solicitar as providências disponíveis para aquela modalidade de pagamento.
Se, por outro lado, o documento apresentava um QR Code e o pagamento foi realizado por Pix, a operação deve ser tratada como Pix. Nessa hipótese, pode ser possível acionar o MED, observadas as regras aplicáveis e a análise da instituição financeira.
Essa diferença é importante porque boleto e Pix possuem sistemas de liquidação e mecanismos de contestação distintos.
O banco é obrigado a devolver o dinheiro do boleto falso?
Não existe devolução automática pelo simples fato de a vítima ter pago um boleto fraudulento.
A eventual responsabilidade da instituição financeira depende das circunstâncias concretas. É necessário examinar se houve falha na prestação do serviço, problema de segurança, utilização de conta vinculada a fraude, comportamento incompatível com o perfil da operação ou outros elementos capazes de estabelecer responsabilidade jurídica.
O Superior Tribunal de Justiça possui entendimento consolidado de que as instituições financeiras respondem objetivamente por danos decorrentes de fraudes e delitos de terceiros quando caracterizado fortuito interno relacionado às operações bancárias.
Essa orientação, porém, não significa que todo golpe praticado por terceiro gera automaticamente obrigação de indenizar. É necessário verificar se o evento possui relação com risco próprio da atividade bancária e se estão presentes os demais elementos necessários à responsabilização.
Por isso, casos de boleto falso precisam ser examinados individualmente, considerando a dinâmica da fraude e a atuação das instituições envolvidas.
A empresa cujo nome apareceu no boleto pode ser responsabilizada?
Também não existe resposta única para essa situação.
Em alguns golpes, criminosos criam páginas falsas, enviam mensagens aleatórias ou utilizam dados públicos de empresas sem qualquer comprometimento dos sistemas da organização verdadeira. Em outros, a fraude pode estar relacionada à invasão de e-mail, alteração de documentos, falha em canais de atendimento ou utilização indevida de informações às quais terceiros tiveram acesso.
Essa diferença é relevante para a análise jurídica.
Se houver indícios de que a fraude ocorreu dentro do ambiente controlado pela empresa ou decorreu de falha relacionada ao serviço prestado, pode ser necessário avaliar sua eventual responsabilidade. Por outro lado, a simples utilização do nome ou da identidade visual de uma empresa por criminosos não permite concluir automaticamente que ela deva ressarcir a vítima.
A origem do documento, os canais utilizados e o histórico das comunicações são elementos importantes para esclarecer essa questão.
O pagamento do boleto falso quita a dívida verdadeira?
Em regra, o valor pago ao fraudador não chega ao credor verdadeiro. Isso pode gerar uma segunda dificuldade: além do prejuízo decorrente do golpe, a obrigação originalmente existente pode continuar sendo cobrada.
Entretanto, a análise não deve ser feita de forma automática. Se o boleto fraudulento chegou ao consumidor por circunstâncias relacionadas ao próprio credor ou aos canais utilizados na relação, pode existir discussão jurídica sobre quem deverá suportar o prejuízo.
Por isso, ao identificar a fraude, é importante comunicar imediatamente a empresa verdadeira e solicitar que qualquer medida de cobrança seja temporariamente analisada enquanto os fatos são esclarecidos.
Se houver vencimento próximo, negativação, protesto, suspensão de serviço ou outra consequência relevante, pode ser necessário avaliar rapidamente quais providências administrativas ou judiciais são adequadas para evitar agravamento do problema.
Como identificar para onde o dinheiro foi enviado?
O comprovante de pagamento normalmente contém informações importantes sobre a operação. Também é possível verificar os dados apresentados pelo aplicativo bancário no momento da confirmação.
Esses elementos podem indicar o beneficiário, instituição responsável pelo recebimento, valor, horário, identificação do documento e outros dados úteis para a investigação.
O Banco Central destaca que os boletos registrados permitem a apresentação dos dados do beneficiário no momento do pagamento. Por isso, a divergência entre o nome esperado e aquele exibido pelo aplicativo é um sinal relevante de possível fraude.
Depois que o golpe já ocorreu, essas mesmas informações devem ser preservadas e encaminhadas às instituições financeiras e, quando necessário, às autoridades responsáveis pela investigação.
O que fazer se o banco não resolver a situação?
Se o atendimento inicial não solucionar o problema, é recomendável registrar a ocorrência nos canais formais da instituição, como SAC e ouvidoria, mantendo todos os protocolos.
Também podem ser utilizados os mecanismos administrativos adequados ao caso. O Banco Central informa que a vítima pode registrar reclamação contra instituição financeira para que sejam prestados esclarecimentos, além de procurar órgãos de proteção do consumidor quando pertinente.
A reclamação administrativa, porém, não é garantia de restituição. Sua função é formalizar o problema, permitir a análise da atuação da instituição e produzir documentação sobre as providências adotadas.
Quando existirem elementos indicando falha relevante do serviço e não houver solução administrativa, pode ser necessário analisar a viabilidade de medida judicial.
Quando pode ser necessário procurar orientação jurídica?
A análise jurídica pode ser especialmente importante quando o valor envolvido é significativo, as instituições recusam qualquer providência, a origem do boleto está relacionada a um canal aparentemente legítimo ou existem dúvidas sobre quem contribuiu para a ocorrência da fraude.
Também merece atenção a situação em que o credor original continua exigindo o pagamento, ameaça interromper serviços, promove negativação ou adota medidas de cobrança mesmo depois de comunicado sobre o golpe.
Nesses casos, deve-se reconstruir a sequência dos fatos: como a cobrança foi recebida, quais dados eram apresentados, quem aparecia como beneficiário, quando a vítima percebeu a fraude, quando os bancos foram avisados e quais respostas foram fornecidas.
A documentação é determinante para avaliar se existe fundamento para buscar recuperação de valores, impedir uma cobrança, discutir responsabilidade ou adotar outra providência compatível com o caso.
O que fazer imediatamente depois de descobrir o golpe?
As primeiras horas podem ser relevantes. De forma prática, a vítima deve priorizar a comunicação com as instituições financeiras e a preservação das provas.
- entre em contato imediatamente com o banco utilizado para o pagamento;
- informe que o boleto é suspeito de fraude e solicite providências para tentativa de bloqueio ou recuperação;
- comunique, quando identificada, a instituição relacionada à conta beneficiária;
- avise a empresa ou credor que deveria receber o pagamento;
- guarde boleto, comprovante, mensagens, e-mails, prints e protocolos;
- registre boletim de ocorrência;
- se o pagamento ocorreu por QR Code Pix, verifique imediatamente com o banco a possibilidade de acionamento do MED;
- acompanhe formalmente as respostas das instituições envolvidas.
Se não houver solução ou surgirem consequências adicionais, como cobrança da dívida original ou negativa definitiva de restituição, os documentos reunidos permitirão uma análise mais segura das medidas seguintes.
Conclusão
Quem pagou um boleto falso deve agir rapidamente. O primeiro passo é comunicar o banco utilizado para o pagamento, informar a fraude e solicitar as providências disponíveis para tentar impedir a disponibilização ou recuperar o recurso.
Também é recomendável avisar a instituição relacionada ao beneficiário, comunicar o credor verdadeiro, preservar todas as provas e registrar boletim de ocorrência.
É importante distinguir o boleto tradicional de uma cobrança paga por QR Code Pix, pois o Mecanismo Especial de Devolução é próprio do sistema Pix e não se aplica automaticamente ao pagamento convencional de boleto.
A possibilidade de recuperar o dinheiro e a eventual responsabilidade de bancos, empresas ou outros participantes dependerão de como a fraude ocorreu, da existência de falha na prestação do serviço e das provas disponíveis. Por isso, quando o problema não é resolvido administrativamente ou produz consequências relevantes, pode ser necessária análise jurídica individualizada.
Conteúdo publicado em: 28/09/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- O banco pode bloquear o valor depois do pagamento do boleto falso?
- Pode tentar adotar medidas para impedir a disponibilização ou recuperar o valor, especialmente quando a fraude é comunicada rapidamente.
- Preciso pagar novamente a dívida verdadeira?
- Depende do caso. Se o valor não chegou ao credor, a dívida pode continuar sendo cobrada, mas as circunstâncias da fraude precisam ser analisadas.
- O boleto falso pago por QR Code pode usar o MED?
- Se o pagamento ocorreu por Pix, pode ser possível acionar o MED. O mecanismo não se aplica automaticamente ao boleto pago pela linha digitável ou código de barras.
- Vale a pena registrar boletim de ocorrência?
- Sim. O boletim ajuda a documentar a fraude e pode ser útil junto aos bancos, empresas envolvidas e em eventual medida judicial.