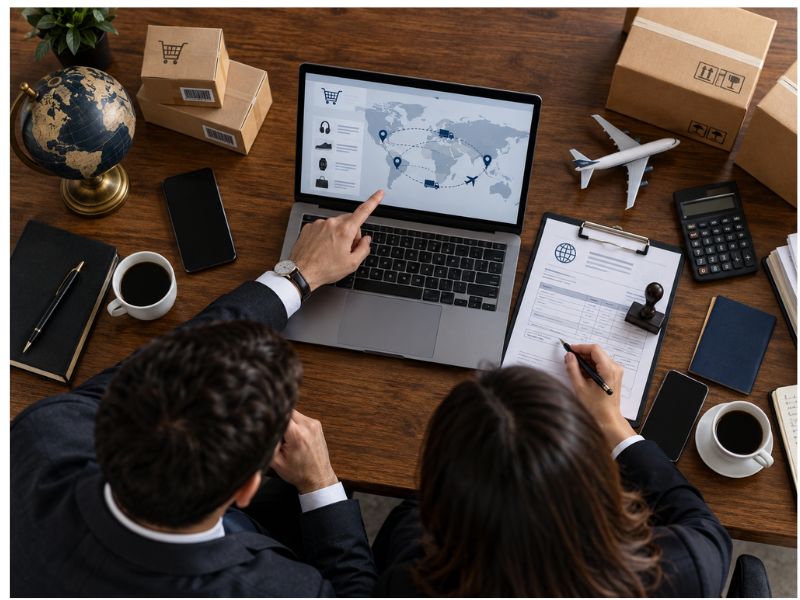
Dropshipping Internacional: Quem Deve Pagar os Impostos da Importação?
Publicado em · Atualizado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
Resumo rápido
- No dropshipping internacional, quem paga os impostos da importação depende da estrutura da operação, do destinatário da encomenda e do regime utilizado.
- No Programa Remessa Conforme, os tributos aplicáveis são cobrados do comprador no momento da compra; fora do programa, a cobrança normalmente ocorre após a chegada da mercadoria ao Brasil.
- A loja também deve informar com clareza os custos da importação e observar suas próprias obrigações tributárias empresariais.
Uma das principais dúvidas em operações internacionais é quem paga os impostos no dropshipping internacional. A resposta não deve ser construída apenas a partir de uma cláusula do site dizendo que “eventuais tributos são de responsabilidade do comprador”.
É necessário compreender como a venda foi estruturada, quem aparece como destinatário da encomenda, qual modalidade de importação está sendo utilizada, se a compra ocorre por plataforma certificada no Programa Remessa Conforme e quais informações foram apresentadas antes da contratação.
Também é importante separar duas questões diferentes: os tributos incidentes sobre a importação da mercadoria e os tributos próprios da atividade empresarial da loja. O fato de determinado imposto de importação ser pago pelo comprador ou destinatário não elimina as obrigações fiscais da empresa que realiza suas próprias vendas.
Em operações de dropshipping, portanto, a análise tributária deve acompanhar o fluxo real do negócio e não apenas a nomenclatura utilizada pelas partes.
Como funciona a tributação no dropshipping internacional?
“Dropshipping” não é um regime tributário específico.
O termo descreve um modelo operacional no qual a loja vende o produto sem necessariamente mantê-lo em estoque próprio, enquanto um fornecedor ou parceiro realiza o envio diretamente ao consumidor.
Quando a mercadoria vem do exterior, podem coexistir diferentes questões tributárias:
- Imposto de Importação incidente sobre a entrada da mercadoria;
- ICMS relacionado à importação;
- tributação da receita ou atividade empresarial da loja;
- obrigações fiscais relacionadas à venda;
- eventuais regras específicas conforme o produto ou modalidade de importação.
Por isso, perguntar apenas “quem paga o imposto?” pode ser insuficiente sem identificar qual imposto está sendo analisado.
Quem paga os impostos da encomenda internacional?
Nas encomendas internacionais direcionadas ao consumidor, a forma de pagamento dos tributos depende, entre outros fatores, de a compra ter sido realizada ou não por meio de empresa certificada no Programa Remessa Conforme – PRC.
Nas compras realizadas em sites certificados, a Receita Federal informa que os tributos aplicáveis são cobrados antecipadamente, no momento da compra.
Já fora do Programa Remessa Conforme, os tributos são normalmente cobrados depois da chegada da mercadoria ao Brasil, pelos Correios ou pela empresa de courier responsável pela encomenda.
Isso significa que o momento e a forma do pagamento podem mudar conforme o canal utilizado.
Em uma operação comercial estruturada de forma diferente, entretanto, a identificação do importador e das obrigações tributárias pode exigir análise específica da documentação aduaneira e fiscal.
Como identificar quem aparece como importador ou destinatário?
Esse é um dos primeiros pontos que devem ser analisados.
Nas encomendas internacionais, documentos como a declaração aduaneira, os dados fornecidos ao transportador e a identificação do destinatário ajudam a demonstrar como a importação foi formalmente estruturada.
A Receita Federal exige a identificação do destinatário mediante CPF ou CNPJ regular, conforme o caso.
Em uma operação de dropshipping, podem ser relevantes:
- nome indicado como destinatário da mercadoria;
- CPF ou CNPJ informado;
- dados utilizados na declaração de importação;
- documentação apresentada pelo fornecedor;
- responsável pela contratação do transporte;
- forma de pagamento da mercadoria;
- informações apresentadas no checkout;
- quem efetivamente controla a operação comercial.
Esses elementos ajudam a compreender a estrutura concreta, evitando a utilização de expressões genéricas como “intermediador” quando elas não correspondem ao funcionamento real da venda.
O que é o Programa Remessa Conforme?
O Programa Remessa Conforme é um programa da Receita Federal destinado à certificação de empresas de comércio eletrônico que observam requisitos específicos para operações de compras internacionais.
Uma das principais características é a cobrança antecipada dos tributos no momento da compra.
Nas plataformas certificadas, o comprador deve conseguir visualizar de forma destacada informações como:
- valor do produto;
- frete internacional, quando não estiver incorporado ao preço;
- seguro, quando houver;
- Imposto de Importação;
- ICMS;
- outras despesas aplicáveis;
- valor total da compra.
A plataforma também deve informar que o produto é proveniente do exterior e será submetido a procedimento de importação.
Quais são as regras do Remessa Conforme em 2026?
As regras foram alteradas para as Declarações de Importação de Remessas registradas a partir de 12 de maio de 2026.
Segundo a Receita Federal, nas compras realizadas por pessoa física em plataformas certificadas pelo Programa Remessa Conforme:
- valor aduaneiro de até US$ 50: alíquota de 0% de Imposto de Importação;
- valor aduaneiro de US$ 50,01 até US$ 3.000: alíquota de 60% de Imposto de Importação, com dedução equivalente a US$ 30 sobre o imposto calculado.
O valor aduaneiro considera, em regra, o valor dos bens acrescido do frete e do seguro, quando existentes.
Mesmo quando a alíquota do Imposto de Importação é zero, existe incidência de ICMS, cuja alíquota varia conforme o Estado de destino.
Por isso, dizer simplesmente que uma compra de até US$ 50 é “isenta de impostos” seria impreciso. No PRC, a regra vigente estabelece alíquota zero para o Imposto de Importação nessa faixa, mas o ICMS permanece aplicável.
E nas compras fora do Programa Remessa Conforme?
A sistemática é diferente.
Para encomendas que não se enquadram nas condições específicas do PRC, a Receita Federal informa que a regra geral do Regime de Tributação Simplificada aplica 60% de Imposto de Importação sobre o valor aduaneiro, ressalvadas hipóteses específicas previstas na legislação.
Também pode haver incidência de ICMS.
Em compras fora do Programa, o pagamento normalmente ocorre depois da chegada da encomenda ao Brasil e da autorização da importação.
Os Correios ou a empresa de courier disponibilizam a cobrança correspondente, e a entrega depende da confirmação do pagamento.
A ausência de pagamento dentro do prazo aplicável pode impedir a entrega e resultar na devolução da encomenda ao exterior.
No Remessa Conforme, quem recolhe efetivamente os impostos?
É importante distinguir quem suporta economicamente o valor e quem executa o recolhimento administrativo.
Segundo a Receita Federal, nas compras realizadas em sites certificados:
- o comprador paga os valores correspondentes aos tributos no momento da compra;
- a empresa de comércio eletrônico recebe esses valores de forma antecipada;
- os valores são repassados ao responsável pelo transporte da encomenda;
- Correios ou empresa de courier realizam o recolhimento dos tributos aos cofres públicos.
Portanto, a cobrança pode aparecer integrada ao checkout, mas isso não significa que a plataforma seja necessariamente o sujeito que suporta economicamente aquele tributo.
A estrutura precisa ser examinada de acordo com as regras aplicáveis à operação concreta.
A loja pode simplesmente dizer que todos os impostos são responsabilidade do cliente?
Uma cláusula genérica não resolve, sozinha, todas as questões jurídicas.
O Código de Defesa do Consumidor estabelece deveres de informação e transparência na oferta.
Por isso, é importante analisar o que foi efetivamente informado antes da contratação.
Podem ser relevantes:
- se o consumidor sabia que o produto viria do exterior;
- se foi informado que haveria importação;
- se havia possibilidade de tributação adicional;
- se o preço anunciado era apresentado como valor final;
- se impostos já estavam incluídos no checkout;
- se existiam informações contraditórias entre anúncio, checkout e política de entrega.
Se a loja anuncia determinado valor como preço total e somente depois informa ao comprador a existência de cobrança relevante indispensável à entrega, pode surgir discussão sobre transparência da oferta e sobre a responsabilidade pela informação prestada.
Qual é a diferença entre imposto e preço do produto?
Preço e tributo não são conceitos equivalentes.
Contudo, para o consumidor, a forma como os valores são apresentados influencia a compreensão do custo final da compra.
Em uma loja internacional ou operação de dropshipping, o checkout deve evitar ambiguidades sobre:
- preço da mercadoria;
- frete;
- seguro;
- tributos cobrados antecipadamente;
- despesas adicionais;
- possibilidade de cobrança posterior, quando aplicável.
A transparência reduz o risco de o consumidor receber uma mercadoria retida e descobrir somente naquele momento que precisa desembolsar valor adicional para conseguir a liberação.
Produto retido na alfândega: quem deve pagar?
A resposta depende da razão da retenção.
Uma encomenda pode permanecer aguardando providência por diferentes motivos, como:
- pagamento de tributos;
- apresentação de documento;
- divergência de valor;
- descrição insuficiente;
- fiscalização física;
- análise por órgão anuente;
- restrição relacionada à mercadoria.
Quando a pendência corresponde à cobrança tributária regularmente atribuída ao destinatário, o pagamento pode ser necessário para liberação.
Entretanto, se a retenção decorrer de erro do fornecedor, informação falsa, documentação inadequada ou divergência entre aquilo que foi prometido e aquilo que foi enviado, podem surgir outras responsabilidades entre consumidor, loja e fornecedor.
Por isso, o motivo concreto da retenção deve ser identificado antes de definir quem deve suportar o prejuízo.
O fornecedor estrangeiro pode declarar um valor menor?
Não é adequado utilizar declaração falsa para reduzir artificialmente a tributação.
O valor e a descrição apresentados à fiscalização devem corresponder à operação efetivamente realizada.
Subfaturamento, descrição incorreta ou documentação incompatível podem produzir consequências como:
- revisão do valor aduaneiro;
- cobrança adicional de tributos;
- retenção da mercadoria;
- penalidades;
- atraso;
- dificuldade de defesa administrativa.
O contrato entre loja e fornecedor também pode prever responsabilidade interna por prejuízos provocados por informações falsas ou inexatas, sem que isso legitime a irregularidade perante a fiscalização.
O que deve constar no contrato com o fornecedor?
Em uma operação internacional, é importante definir quem será responsável por cada etapa da preparação da encomenda.
O contrato pode disciplinar:
- emissão e fornecimento de documentos;
- descrição correta da mercadoria;
- declaração do valor efetivamente praticado;
- escolha de transportador;
- informações necessárias ao despacho;
- cooperação em fiscalizações;
- correção de documentos;
- responsabilidade por erro imputável ao fornecedor;
- reembolso de prejuízos contratualmente atribuíveis ao parceiro;
- procedimentos em caso de devolução ao exterior.
Um contrato bem elaborado não substitui a regularidade fiscal e aduaneira, mas ajuda a distribuir os riscos internos da operação.
Dropshipping empresarial pode utilizar as mesmas regras de qualquer compra pessoal?
Não é adequado partir dessa premissa.
A Receita Federal informa que o Regime de Tributação Simplificada pode alcançar determinadas encomendas destinadas a pessoas físicas ou jurídicas, observadas suas condições.
Entretanto, benefícios específicos do Programa Remessa Conforme vigentes desde maio de 2026 possuem requisitos próprios, inclusive quanto às encomendas destinadas a pessoas físicas.
Além disso, uma atividade empresarial habitual pode envolver questões que ultrapassam a simples tributação da encomenda.
Devem ser analisados, conforme a estrutura:
- habitualidade das operações;
- finalidade comercial;
- regime tributário da empresa;
- documentação fiscal;
- forma de importação;
- participação efetiva da empresa na operação;
- obrigações contábeis;
- natureza dos produtos comercializados.
Por isso, o desenho tributário do negócio deve ser feito com base na atividade efetivamente exercida.
Os impostos da importação substituem os tributos da empresa?
Não.
Esse é um ponto importante para evitar confusão.
O Imposto de Importação e o ICMS relacionados à entrada da mercadoria no Brasil são uma parte da análise.
A empresa que realiza vendas também pode possuir suas próprias obrigações tributárias, fiscais e contábeis decorrentes da atividade empresarial e das receitas auferidas.
Portanto, o fato de o consumidor pagar determinados tributos aduaneiros não significa que a loja deixe de possuir obrigações fiscais próprias.
A definição dessas obrigações depende do regime tributário, da atividade, da estrutura societária e do fluxo financeiro, podendo exigir avaliação conjunta de advogado e contador.
Como evitar surpresa tributária para o consumidor?
A prevenção começa antes da compra.
A loja deve estruturar anúncios, checkout e políticas de forma coerente e compreensível.
Algumas medidas possíveis incluem:
- Informar a origem: esclarecer quando o produto é enviado do exterior.
- Explicar a importação: indicar quando o consumidor figurará como destinatário de uma encomenda internacional.
- Mostrar os tributos antecipados: quando cobrados no checkout.
- Explicar eventual cobrança posterior: quando a estrutura utilizada permitir essa situação.
- Não anunciar preço enganoso: evitar apresentar como custo final um valor que sabidamente dependerá de despesas adicionais relevantes não informadas.
- Atualizar políticas: revisar o site quando houver mudança das regras tributárias.
- Manter atendimento preparado: orientar corretamente o consumidor quando houver retenção ou exigência aduaneira.
Quais documentos devem ser guardados?
A documentação ajuda a identificar quem participou de cada etapa e qual regra efetivamente incidiu.
Podem ser relevantes:
- fluxo da venda, pagamento, importação e entrega;
- contratos com fornecedores;
- anúncios;
- página do produto;
- checkout;
- política de entrega;
- comprovantes de pagamento;
- documentos fiscais;
- declaração aduaneira;
- comprovantes de tributos;
- documentos de transporte;
- rastreio;
- comunicações com fornecedor;
- comunicações com Correios ou courier;
- pedidos de revisão;
- documentos relacionados à retenção ou devolução;
- reclamações e estornos.
Também é recomendável preservar a versão das páginas e políticas vigentes na data em que a compra foi realizada, especialmente quando posteriormente houver alteração das regras tributárias ou comerciais.
É importante revisar os preços quando a tributação muda?
Sim.
Mudanças tributárias podem afetar diretamente margem, taxa de conversão, custo final e índice de cancelamentos.
Uma operação internacional deve acompanhar fontes oficiais e revisar sua precificação sempre que houver mudança relevante.
Isso é especialmente importante no dropshipping porque o preço pode depender simultaneamente de:
- cotação cambial;
- preço do fornecedor;
- frete internacional;
- seguro;
- Imposto de Importação;
- ICMS;
- tarifas;
- chargebacks;
- custos de devolução.
Uma política de preço desatualizada pode transformar uma operação aparentemente lucrativa em uma atividade deficitária.
Perguntas frequentes sobre impostos no dropshipping internacional
O consumidor sempre paga os impostos da importação?
Não é adequado responder de forma absoluta sem identificar a estrutura da operação. Em compras típicas de encomendas internacionais destinadas ao consumidor, ele pode suportar os tributos correspondentes, mas a forma de cobrança muda conforme o regime utilizado e o que foi efetivamente contratado.
No Remessa Conforme, quem paga os impostos?
O comprador paga os valores aplicáveis no próprio checkout. A empresa de comércio eletrônico recebe esses valores antecipadamente e a cadeia responsável pela encomenda realiza o recolhimento aos cofres públicos conforme as regras do Programa.
Compras de até US$ 50 não pagam nenhum imposto?
Não. Desde 12 de maio de 2026, nas condições aplicáveis do Remessa Conforme, o Imposto de Importação possui alíquota de 0% até US$ 50, mas continua existindo cobrança de ICMS.
Qual é o imposto acima de US$ 50 no Remessa Conforme?
Para as condições atuais do Programa e encomendas destinadas a pessoa física, a Receita informa alíquota de 60% do Imposto de Importação, com dedução de US$ 30 sobre o imposto, até o limite aplicável de US$ 3.000.
E se a compra for feita fora do Remessa Conforme?
A regra geral do RTS prevê alíquota de 60% de Imposto de Importação, sem o benefício específico do Programa, além do ICMS e ressalvadas hipóteses próprias previstas na legislação.
O que compõe o valor aduaneiro?
Nas regras das encomendas internacionais, a Receita considera, em regra, o valor dos bens acrescido do frete e do seguro, quando existentes.
A loja pode anunciar “sem impostos” em compras de até US$ 50?
Essa informação pode ser inadequada se induzir à conclusão de ausência total de tributação. Nas condições atuais do PRC, existe alíquota zero do Imposto de Importação nessa faixa, mas o ICMS permanece devido.
Posso pedir ao fornecedor para declarar valor menor?
Não. A documentação aduaneira deve refletir a operação real. Declarações falsas podem gerar retenção, cobrança adicional e outras consequências.
O fornecedor declarou o valor errado. Quem responde?
A resposta depende da relação analisada. Perante a fiscalização, devem ser observadas as regras aduaneiras aplicáveis. Entre loja e fornecedor, o contrato pode disciplinar ressarcimento por erro imputável ao parceiro. Perante o consumidor, também deve ser analisado o que foi prometido e informado na venda.
A loja pode simplesmente dizer que “todos os tributos são do cliente”?
Uma cláusula isolada não elimina os deveres de informação nem modifica automaticamente a estrutura real da operação. A clareza da oferta e os fatos concretos continuam relevantes.
Os impostos da encomenda substituem os impostos da empresa?
Não. A tributação aduaneira da mercadoria e a tributação da atividade empresarial são questões distintas.
Preciso de contador para estruturar dropshipping internacional?
Em operações empresariais recorrentes, a participação de profissional contábil pode ser importante para definir regime tributário, emissão fiscal e escrituração, enquanto questões aduaneiras mais complexas também podem exigir suporte especializado.
Conclusão
Determinar quem paga os impostos no dropshipping internacional exige examinar a operação concreta e identificar qual tributo está sendo discutido.
Nas compras de encomendas internacionais realizadas em plataformas certificadas pelo Programa Remessa Conforme, o consumidor paga os tributos aplicáveis no momento da compra. Fora do Programa, a cobrança normalmente ocorre depois da chegada da encomenda ao Brasil.
Desde 12 de maio de 2026, nas condições aplicáveis do PRC e para encomendas destinadas a pessoa física, o Imposto de Importação possui alíquota de 0% até US$ 50 e de 60% acima desse valor, com dedução de US$ 30 sobre o imposto até o limite regulamentar. O ICMS continua incidindo.
Essas regras não substituem a análise da tributação própria da atividade empresarial da loja.
Também não basta inserir uma cláusula genérica atribuindo os tributos ao consumidor. A origem internacional, o preço, a forma de importação, os valores cobrados no checkout e a possibilidade de cobranças adicionais devem ser apresentados de maneira compatível com a estrutura real da venda.
Contratos com fornecedores, documentação aduaneira, registros do checkout e atualização constante das regras oficiais são elementos importantes para reduzir riscos.
Como a tributação depende do desenho concreto da operação, este conteúdo possui finalidade informativa e não substitui análise jurídica, contábil e aduaneira individualizada.
Conteúdo publicado em: 04/09/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados