Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
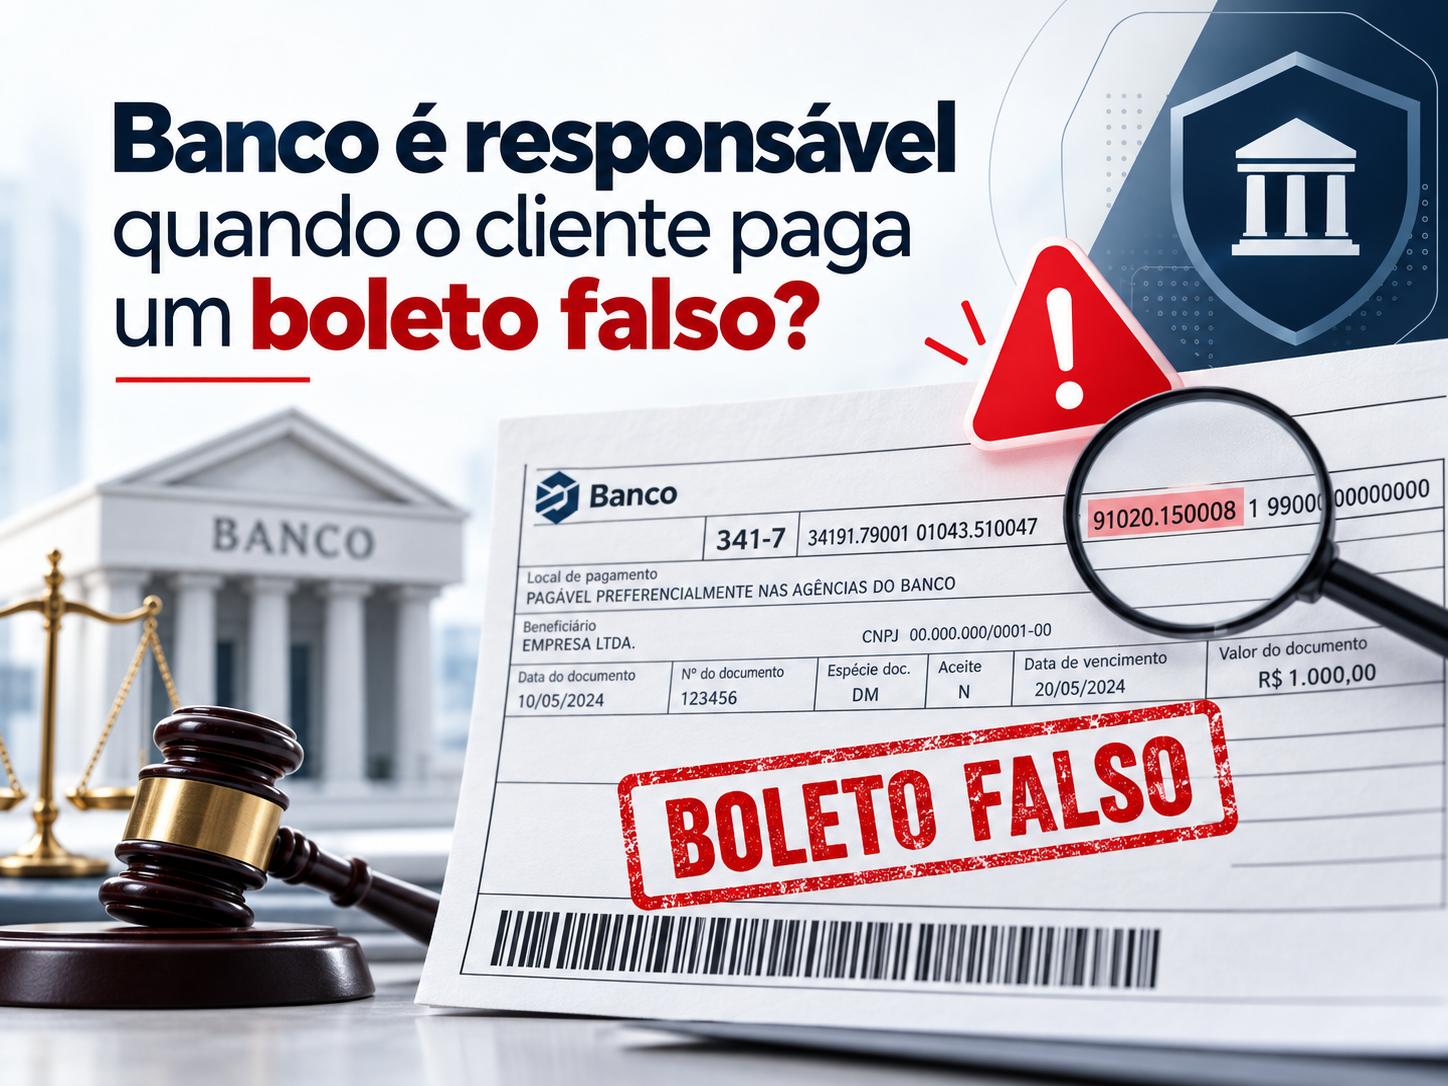
Descobrir que um pagamento foi feito por meio de boleto falso costuma gerar uma dúvida imediata: o banco é responsável por esse prejuízo? A resposta, em regra, não é automática. Em alguns casos, pode haver fundamento para responsabilização da instituição financeira. Em outros, a análise pode apontar que a fraude decorreu de circunstâncias externas, sem relação suficiente com falha do serviço bancário.
Por isso, quando se pergunta se o banco é responsável quando o cliente paga um boleto falso, a resposta juridicamente mais segura é a seguinte: pode ser, dependendo de como a fraude aconteceu, de qual instituição participou da operação, das informações exibidas no momento do pagamento e das provas disponíveis.
Essa distinção é importante porque o pagamento de boleto falso pode decorrer de diferentes situações. Há casos em que criminosos criam páginas falsas, enviam boletos adulterados ou simulam comunicações empresariais sem qualquer comprometimento aparente dos sistemas bancários. Em outras situações, podem surgir indícios de falha de segurança, abertura ou manutenção inadequada de conta utilizada na fraude, insuficiência de controle ou defeito na prestação do serviço.
O banco sempre responde quando o cliente cai no golpe?
Não. O simples fato de o consumidor ter pago um boleto fraudulento não significa, por si só, que o banco deverá necessariamente devolver o dinheiro.
A responsabilidade depende da análise do caso concreto. É preciso verificar, por exemplo, se houve defeito na prestação do serviço bancário, se a fraude guarda relação com os riscos da atividade desenvolvida pela instituição, se a conta destinatária foi utilizada de maneira irregular, se existiam sinais de inconsistência na operação ou se a situação decorreu exclusivamente de fraude externa sem participação relevante do serviço bancário.
Em matéria consumerista, instituições financeiras integram o conceito de fornecedoras de serviços. Por isso, em determinadas hipóteses, podem responder objetivamente pelos danos causados aos consumidores. Ainda assim, a existência dessa responsabilidade exige exame da dinâmica específica do golpe e da atuação efetiva da instituição envolvida.
O que a Justiça costuma analisar nesses casos?
Em discussões sobre boleto falso, a análise costuma se concentrar em alguns pontos principais.
O primeiro deles é como a fraude aconteceu. Não é a mesma situação um boleto falsificado obtido em site completamente falso e um boleto adulterado recebido dentro de uma cadeia de comunicação aparentemente legítima.
O segundo ponto é qual banco participou da operação. Pode haver discussão sobre o banco pagador, isto é, aquele utilizado pela vítima para efetuar o pagamento, e também sobre a instituição ligada à conta que recebeu os valores.
O terceiro ponto é quais dados eram exibidos ao cliente no momento da confirmação. Em muitos casos, o sistema bancário informa nome do beneficiário ou outros elementos de conferência antes da conclusão da operação. A relevância dessa informação dependerá do modo como a operação foi apresentada e da clareza dos dados fornecidos.
Também costuma ser avaliado se existiu comunicação rápida da fraude, quais providências foram adotadas pelo banco após a ciência do caso e se houve manutenção ou movimentação de conta utilizada para fins fraudulentos sem controles adequados.
Qual é a diferença entre o banco do pagador e o banco da conta que recebeu o valor?
Essa distinção pode ser relevante para definir a estratégia do caso.
O banco do pagador é a instituição usada pela vítima para quitar o boleto. Nessa hipótese, pode-se discutir, por exemplo, se o sistema apresentou informações suficientes para conferência, se houve falha no atendimento após a comunicação da fraude ou se existia alguma irregularidade relevante na condução da operação.
Já o banco ligado à conta destinatária pode ser chamado à análise quando surgirem indícios de que a conta foi utilizada para recebimento de valores oriundos de fraude, especialmente se houver questionamento sobre abertura, monitoramento, manutenção ou movimentação dessa conta.
Em alguns casos, a discussão envolve apenas uma das instituições. Em outros, pode ser necessário examinar a conduta de mais de um participante da cadeia operacional.
O entendimento do STJ significa responsabilidade automática?
O Superior Tribunal de Justiça possui entendimento consolidado no sentido de que as instituições financeiras podem responder por danos decorrentes de fraudes e delitos praticados por terceiros quando a situação se enquadra como fortuito interno relacionado às operações bancárias.
Esse entendimento é frequentemente lembrado em casos de golpes bancários, mas ele não autoriza concluir que toda fraude gera automaticamente obrigação de indenizar. O ponto central continua sendo verificar se o evento está ligado ao risco da atividade bancária e se houve defeito do serviço apto a justificar a responsabilização.
Em outras palavras, a súmula reforça que o banco pode responder por fraudes inseridas no contexto de sua atividade, mas não dispensa a análise concreta dos fatos, das provas e da forma como o golpe foi executado.
Quando pode haver argumento mais forte para responsabilizar o banco?
Sem transformar a resposta em regra absoluta, alguns elementos costumam fortalecer a discussão sobre responsabilidade bancária.
Um deles é a existência de indícios de falha na segurança da operação ou de deficiência na prestação do serviço. Outro é a utilização de conta de recebimento com características compatíveis com fraude, sem que os mecanismos internos tenham sido suficientes para prevenir ou mitigar o problema.
Também pode ganhar relevância o fato de o consumidor ter comunicado a fraude imediatamente e, ainda assim, não ter obtido qualquer providência efetiva, especialmente quando ainda havia possibilidade de adoção de medidas emergenciais.
Em determinadas hipóteses, a forma de apresentação das informações no aplicativo ou no sistema bancário também pode ser discutida, sobretudo quando o cliente alega que os dados disponibilizados eram insuficientes, pouco claros ou incapazes de permitir conferência adequada do beneficiário.
Quando a responsabilidade do banco pode ser mais discutível?
Há situações em que a responsabilização do banco se torna mais controvertida.
Isso pode ocorrer quando a fraude decorre, em tese, de criação de documento falso por terceiro sem indício concreto de falha operacional da instituição financeira. Também pode haver maior controvérsia quando o pagamento foi feito apesar da exibição de dados claramente divergentes do credor esperado, sem que existam outras circunstâncias que indiquem defeito do serviço.
Outro ponto sensível surge quando a fraude está relacionada principalmente ao ambiente externo da relação bancária, como invasão de e-mail do fornecedor, adulteração de boleto em negociação privada ou envio de falsa cobrança por meio de canal não vinculado ao banco.
Nessas hipóteses, ainda pode existir discussão jurídica, mas a análise costuma exigir reconstrução mais detalhada dos fatos para identificar quem efetivamente contribuiu para o prejuízo.
A culpa do cliente exclui sempre a responsabilidade do banco?
Não necessariamente. A discussão não deve ser reduzida à ideia de que o cliente “deveria ter percebido” o golpe. Em muitos casos, os fraudadores constroem operações sofisticadas, com aparência de legitimidade, uso de identidade visual conhecida, comunicação semelhante à verdadeira e elementos que dificultam a percepção imediata da fraude.
Por outro lado, a conduta do consumidor também pode ser analisada. Se existiam sinais ostensivos de irregularidade ou se o pagamento foi feito em circunstâncias claramente discrepantes, isso pode influenciar a conclusão do caso.
O ponto juridicamente mais adequado é evitar respostas absolutas. Nem toda desatenção do cliente exclui a responsabilidade da instituição, assim como nem toda fraude implica, por si só, defeito do serviço bancário.
E quando o boleto falso tem relação com a empresa credora?
Nem sempre a análise ficará restrita aos bancos. Dependendo de como o boleto foi recebido, também pode ser necessário examinar a participação da empresa que deveria receber o pagamento.
Se o boleto fraudulento foi encaminhado por e-mail invadido, por canal de atendimento comprometido, por ambiente de cobrança vulnerável ou por fluxo de comunicação relacionado ao próprio credor, pode surgir discussão sobre eventual contribuição dessa empresa para o dano.
Em contrapartida, quando criminosos apenas utilizam indevidamente o nome da empresa em ambiente externo, sem vínculo com seus sistemas ou comunicações, não se deve presumir automaticamente sua responsabilidade.
Em casos de boleto falso, portanto, a apuração costuma envolver mais de um possível agente: banco pagador, banco recebedor, empresa credora e, eventualmente, intermediários da relação negocial.
Quais provas ajudam a discutir a responsabilidade do banco?
A prova é central nesse tipo de situação. O ideal é reunir desde o início todos os documentos que permitam reconstruir a sequência dos fatos.
Entre os principais elementos que podem ser úteis estão:
- o boleto fraudulento;
- o comprovante de pagamento;
- prints da tela de confirmação da operação;
- nome do beneficiário exibido no momento do pagamento;
- mensagens, e-mails e demais comunicações relacionadas à cobrança;
- protocolos de atendimento do banco;
- boletim de ocorrência;
- comprovantes da comunicação feita ao verdadeiro credor;
- eventual histórico de cobrança legítima anteriormente recebida.
Esses documentos ajudam a demonstrar como o boleto foi apresentado à vítima, quais dados eram visíveis no momento do pagamento e qual foi a reação das instituições depois da comunicação da fraude.
O que fazer imediatamente após descobrir o golpe?
As providências iniciais continuam sendo importantes mesmo quando a discussão principal futura for a responsabilidade do banco.
É recomendável comunicar imediatamente a instituição financeira utilizada para o pagamento e solicitar as providências emergenciais cabíveis. Quando possível, também convém avisar a instituição relacionada à conta destinatária e o credor verdadeiro.
O registro de boletim de ocorrência e a preservação de todas as evidências devem ser feitos sem demora. Se o pagamento foi realizado por QR Code Pix, a situação deve ser informada ao banco como operação Pix, com avaliação sobre os mecanismos próprios dessa modalidade.
A rapidez não garante a recuperação do valor, mas costuma ser relevante para demonstrar diligência do consumidor e para viabilizar a adoção de medidas imediatas pelas instituições envolvidas.
É possível discutir apenas a devolução do valor?
Dependendo do caso, a principal controvérsia pode recair sobre a restituição do prejuízo financeiro. Em outras situações, porém, surgem efeitos adicionais que também precisam ser avaliados.
Isso ocorre, por exemplo, quando o credor verdadeiro continua cobrando a dívida original, quando há risco de negativação, protesto, suspensão de serviço ou prejuízo profissional relevante.
Nessas hipóteses, a análise jurídica pode envolver não apenas a restituição do valor indevidamente pago, mas também a definição de quem deve suportar a perda, a validade de eventual cobrança remanescente e as providências necessárias para impedir agravamento do dano.
Quando vale a pena buscar orientação jurídica?
A orientação jurídica pode ser especialmente útil quando o valor é expressivo, quando os bancos recusam qualquer providência, quando a empresa credora continua exigindo pagamento, quando existe risco de inscrição indevida em cadastros restritivos ou quando a dinâmica da fraude revela dúvida relevante sobre qual agente contribuiu para o dano.
Nesses casos, a avaliação profissional ajuda a organizar a prova, identificar os possíveis responsáveis e definir se há fundamento para medida extrajudicial ou judicial.
Como não existe resposta única para todos os golpes com boleto, a estratégia depende da forma como o documento foi obtido, das informações exibidas ao consumidor, da atuação das instituições envolvidas e do impacto concreto do prejuízo.
Conclusão
O banco pode ser responsável quando o cliente paga um boleto falso, mas essa responsabilidade não é automática. A conclusão depende de uma análise concreta sobre a origem da fraude, a participação das instituições financeiras, os dados apresentados no momento do pagamento e a existência, ou não, de falha na prestação do serviço.
O entendimento consolidado sobre responsabilidade objetiva das instituições financeiras em casos de fortuito interno reforça que o banco pode responder em determinadas hipóteses, mas não elimina a necessidade de examinar as circunstâncias específicas de cada caso.
Por isso, a apuração adequada exige cautela. O consumidor deve reunir provas, comunicar rapidamente a fraude e avaliar, à luz dos fatos e documentos, se existe fundamento para responsabilização do banco, da empresa credora ou de outros participantes da operação.
Conteúdo publicado em: 28/09/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- O banco sempre precisa devolver o valor do boleto falso?
- Não. A devolução depende das circunstâncias do caso e da existência de elementos que indiquem falha do serviço bancário.
- O banco que recebeu o dinheiro também pode ser responsabilizado?
- Pode ser analisado, principalmente quando houver indícios de falha relacionada à conta usada para receber os valores da fraude.
- O cliente pode ter parte da responsabilidade pelo prejuízo?
- Pode. A conduta do cliente também pode ser considerada, especialmente se havia sinais claros de irregularidade no momento do pagamento.
- Quais documentos ajudam a provar a responsabilidade do banco?
- Boleto, comprovante de pagamento, prints da operação, dados do beneficiário, protocolos de atendimento, mensagens, e-mails e boletim de ocorrência podem ser importantes.