Publicado em · Por Rafael Favaretto Araújo Abreu · OAB/MG 168.999
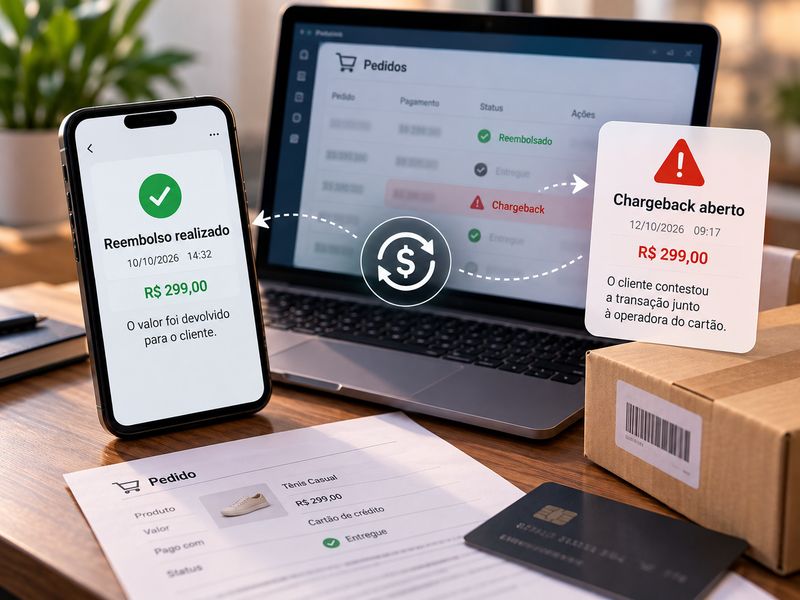
O lojista realizou o reembolso de uma compra, mas depois descobriu que o cliente também abriu um chargeback referente à mesma transação? Essa situação pode gerar uma duplicidade financeira: o consumidor recebe o dinheiro de volta pelo procedimento de reembolso e, posteriormente, a operação de cartão também é revertida.
Quando isso acontece, é importante verificar se os dois procedimentos foram efetivamente concluídos e se houve uma saída financeira duplicada. A simples abertura de um chargeback não significa que o valor já foi devolvido novamente ao cliente, pois a contestação pode estar em análise ou seguir etapas próprias do prestador de pagamento.
Para resolver a divergência, o lojista deve reunir os comprovantes do reembolso, consultar os registros da operadora ou do intermediador e documentar os protocolos de atendimento. A partir dessas informações, pode ser possível solicitar a revisão da operação e avaliar as medidas adequadas para regularizar a situação.
1. O que acontece quando o cliente recebe o reembolso e também abre chargeback?
O reembolso e o chargeback são procedimentos distintos, embora ambos possam resultar na devolução de valores relacionados a uma compra. O reembolso normalmente é iniciado pelo vendedor ou processado a partir de uma solicitação de cancelamento. Já o chargeback decorre de uma contestação da transação perante os participantes do sistema de pagamento, conforme as regras aplicáveis.
O problema surge quando esses procedimentos se sobrepõem sem que a situação financeira seja devidamente conciliada. Imagine uma compra de R$ 500,00 realizada com cartão. O lojista cancela o pedido e solicita o reembolso integral. Antes que a informação seja refletida em todos os sistemas, o cliente contesta a mesma compra junto ao emissor do cartão.
Se o reembolso já tiver sido concluído e a contestação também resultar em uma reversão financeira efetiva, poderá ocorrer uma devolução duplicada. Nesse cenário, o lojista pode sofrer duas saídas de valores relacionadas à mesma venda, embora o consumidor tenha pago originalmente apenas uma vez.
Entretanto, é fundamental distinguir três situações: o chargeback foi apenas solicitado; a contestação está em análise; ou a reversão financeira já foi efetivada. Cada etapa exige uma verificação diferente. Uma notificação de disputa não comprova, isoladamente, que o dinheiro foi retirado da conta do lojista ou devolvido ao cliente.
Por isso, antes de solicitar uma nova cobrança ou registrar um prejuízo definitivo, a empresa deve reconstruir o histórico da transação e verificar o resultado financeiro de cada procedimento.
2. Como identificar se houve realmente uma devolução em duplicidade?
A primeira medida é comparar os registros do reembolso com as informações da contestação. A análise deve permitir identificar a compra original, o valor pago, a data do reembolso e os lançamentos financeiros decorrentes do chargeback.
O lojista pode começar verificando o painel do intermediador de pagamento, os relatórios da adquirente, os extratos da conta utilizada para receber as vendas e as notificações encaminhadas pelo sistema. É importante confirmar se o reembolso aparece como solicitado, processado, concluído ou cancelado, conforme a terminologia utilizada pelo prestador.
Também é necessário verificar se o chargeback provocou uma retirada efetiva de valores ou se ainda representa apenas uma disputa em andamento. Em alguns procedimentos, podem existir lançamentos provisórios, reservas financeiras ou ajustes que precisam ser interpretados conforme as regras do serviço contratado.
Outro cuidado consiste em verificar se os dois registros se referem exatamente à mesma transação. Compras diferentes, pagamentos parcelados, estornos parciais e ajustes de tarifas podem produzir lançamentos que parecem duplicados, mas possuem origens distintas.
Se a empresa identificar que houve reembolso integral e posterior reversão integral da mesma compra, deverá documentar os valores e as datas correspondentes. Caso o reembolso tenha sido parcial, a análise deverá considerar a parcela efetivamente devolvida e o montante relacionado à contestação.
Essa conferência é essencial para evitar que o lojista peça a correção de uma operação que ainda não foi concluída ou cobre indevidamente o consumidor.
3. Quais provas o lojista deve reunir?
A documentação é fundamental para demonstrar que o reembolso foi realizado e esclarecer se houve uma segunda reversão financeira. Quanto mais organizado estiver o histórico, mais fácil será apresentar a divergência ao intermediador ou à instituição responsável pelo pagamento.
Entre os principais registros que devem ser preservados estão:
- Comprovante do reembolso: documento que identifique a transação, o valor, a data e o status da devolução.
- Registro da compra original: número do pedido, valor total, data da transação e identificação disponível do pagamento.
- Extratos financeiros: lançamentos que demonstrem o débito relacionado ao reembolso e eventual retirada decorrente do chargeback.
- Notificação da contestação: comunicação da operadora, do banco, da adquirente ou do intermediador com o motivo e o andamento da disputa.
- Protocolos de atendimento: números de chamados, respostas recebidas e orientações fornecidas pelos prestadores envolvidos.
- Histórico do pedido: registros de cancelamento, entrega, devolução da mercadoria e comunicações mantidas com o consumidor.
Se o atendimento ocorreu por WhatsApp ou e-mail, as conversas devem ser preservadas com o contexto necessário para compreender a solicitação do cliente e as providências adotadas pela empresa. Capturas de tela podem ajudar, mas é recomendável manter também os registros originais disponíveis.
Os documentos devem ser organizados cronologicamente, permitindo relacionar cada lançamento financeiro à transação correspondente. Essa organização reduz o risco de confundir o reembolso original com eventuais ajustes posteriores.
4. Como contestar a duplicidade junto ao intermediador de pagamento?
Depois de identificar indícios de duplicidade, o lojista deve entrar em contato com o canal oficial de atendimento responsável pela transação. Dependendo da operação, esse canal pode ser o painel do marketplace, o intermediador de pagamento, a adquirente ou outro prestador envolvido no processamento do cartão.
A solicitação deve explicar objetivamente que o reembolso já havia sido realizado antes da abertura ou conclusão do chargeback. É importante indicar o número do pedido, o identificador da transação, as datas dos procedimentos e os valores envolvidos, anexando os comprovantes pertinentes.
O lojista pode solicitar a conferência do histórico financeiro, a confirmação do resultado da contestação e a análise de eventual reversão duplicada. Se a documentação indicar que houve duas saídas relacionadas à mesma compra, deve pedir esclarecimentos sobre o procedimento de regularização previsto nas regras do prestador.
Também é recomendável guardar o número do protocolo e acompanhar a resposta até que a divergência seja esclarecida. Se houver prazo para apresentar documentos ou contestar a disputa, a empresa deve observá-lo conforme a notificação recebida e as condições do serviço contratado.
Não existe um procedimento universal para todos os intermediadores. O prazo, a documentação exigida e a forma de corrigir os lançamentos podem variar conforme o meio de pagamento, a plataforma e a etapa em que a contestação se encontra.
Por isso, a solicitação deve ser direcionada ao prestador responsável e fundamentada nos registros específicos da transação, sem presumir que a duplicidade será automaticamente reconhecida ou corrigida.
5. O que fazer se a plataforma não corrigir a duplicidade?
Se o lojista apresentar os comprovantes e não obtiver uma solução, poderá avaliar outras medidas administrativas e jurídicas. Antes disso, é importante verificar os termos do serviço de pagamento, as regras aplicáveis ao chargeback e as respostas já fornecidas pelo prestador.
Uma alternativa é formalizar uma reclamação pelos canais de atendimento ou de ouvidoria disponibilizados pela instituição responsável, quando existentes. A reclamação deve descrever a sequência dos fatos, indicar os valores questionados e apresentar os documentos que demonstrem a possível duplicidade.
Se a divergência persistir, a empresa pode avaliar a possibilidade de medida judicial para discutir a regularização dos lançamentos ou a restituição de valores, conforme a relação contratual e os fundamentos jurídicos aplicáveis.
O artigo 884 do Código Civil prevê a restituição do que foi obtido indevidamente à custa de outra pessoa, observados os requisitos legais. Essa regra pode ser relevante em determinadas controvérsias patrimoniais, mas sua aplicação não é automática: é necessário examinar a origem do lançamento, a relação entre as partes e a existência de fundamento jurídico para a restituição.
A análise também deve considerar se o prejuízo decorreu de uma falha operacional, de uma regra contratual aplicável à disputa ou de outro evento. A documentação completa é importante para identificar quem participou do procedimento e qual medida pode ser adequada.
6. O lojista pode cobrar novamente o cliente?
A existência de uma possível duplicidade financeira não significa, por si só, que o consumidor deva realizar um novo pagamento. Antes de qualquer cobrança, é necessário identificar se houve efetivamente duas devoluções e qual foi o resultado do procedimento de contestação.
Se o consumidor recebeu apenas o reembolso originalmente solicitado, não há fundamento para exigir que ele pague novamente a compra apenas porque foi aberto um chargeback. A abertura da disputa pode ter sido uma tentativa de contestar a transação, e o resultado financeiro ainda precisa ser verificado.
Se houver evidências de que o cliente recebeu duas devoluções relativas à mesma compra, a empresa deverá avaliar a origem dos valores e os procedimentos previstos para regularização. Dependendo das circunstâncias, pode ser necessário tratar a questão com o intermediador, com o emissor do cartão ou diretamente com o consumidor, de forma documentada e respeitosa.
É importante evitar cobranças duplicadas, ameaças ou afirmações precipitadas de fraude. O artigo 42 do Código de Defesa do Consumidor estabelece limites para a cobrança de débitos nas relações de consumo, incluindo a proibição de exposição ao ridículo, constrangimento ou ameaça.
A aplicação das normas consumeristas depende da natureza da relação e das circunstâncias do caso. Em qualquer cenário, a cobrança deve ser fundamentada, proporcional e compatível com a obrigação efetivamente existente.
7. Como prevenir reembolsos duplicados e novas disputas?
A prevenção depende de procedimentos internos capazes de relacionar o pedido, o reembolso e eventuais contestações em um mesmo histórico. Quando essas informações ficam distribuídas entre diferentes sistemas, aumenta o risco de a empresa processar uma devolução sem identificar que já existe uma disputa em andamento.
Uma medida útil é estabelecer um fluxo interno para registrar a solicitação de reembolso, verificar o status da transação e acompanhar eventuais notificações de chargeback. Antes de realizar um novo ajuste financeiro, a equipe responsável deve consultar o histórico da compra e confirmar se há procedimentos simultâneos.
Também é recomendável manter relatórios periódicos de conciliação financeira, comparar os valores recebidos com os reembolsos e as reversões registrados e documentar as divergências identificadas. Alertas internos para pedidos com contestação em andamento podem ajudar a reduzir falhas operacionais.
O treinamento da equipe de atendimento é igualmente importante. Os colaboradores devem saber distinguir uma solicitação de cancelamento, um reembolso processado e uma contestação de pagamento, encaminhando cada ocorrência ao setor responsável.
Essas medidas não eliminam todos os riscos, mas permitem identificar inconsistências com maior rapidez e melhorar a rastreabilidade das operações. Os procedimentos devem ser adaptados ao volume de vendas, às ferramentas utilizadas e às regras dos prestadores de pagamento.
Dúvidas frequentes sobre reembolso e chargeback em duplicidade
Se o cliente abriu chargeback após receber o reembolso, o lojista perdeu o dinheiro duas vezes?
Não necessariamente. A abertura da contestação não comprova que ocorreu uma segunda saída financeira. É preciso verificar se o chargeback foi concluído e comparar os lançamentos do reembolso com os registros da disputa.
Como provar que o reembolso já foi realizado?
O lojista pode reunir o comprovante do reembolso, os extratos financeiros, o identificador da transação e os registros do intermediador. A documentação deve permitir relacionar a devolução à compra contestada.
É possível pedir a correção do chargeback?
O lojista pode solicitar a análise da divergência pelos canais oficiais do prestador de pagamento. A possibilidade de correção e o procedimento aplicável dependem do estágio da contestação, das regras do serviço e dos registros da operação.
O lojista deve cobrar o cliente imediatamente?
Não é recomendável realizar uma nova cobrança antes de confirmar a duplicidade e identificar a origem dos lançamentos. Primeiro, devem ser consultados os registros financeiros e os responsáveis pelo processamento da transação.
Quando procurar orientação jurídica?
A orientação jurídica pode ser útil quando houver prejuízo relevante, divergência persistente com o intermediador ou dúvida sobre a responsabilidade pela regularização. A análise dos documentos permite avaliar as alternativas administrativas, extrajudiciais e judiciais adequadas ao caso.
Conclusão
Quando o lojista já realizou o reembolso e o cliente também abriu chargeback, a prioridade é verificar se houve efetivamente duas devoluções referentes à mesma compra. O simples registro de uma contestação não é suficiente para concluir que ocorreu duplicidade financeira.
Comprovantes de reembolso, extratos, registros do pedido e notificações da operadora ajudam a esclarecer a situação. Se os documentos indicarem duas saídas relacionadas à mesma transação, o lojista pode solicitar a análise e a regularização pelos canais oficiais do prestador de pagamento.
Se não houver solução administrativa, pode ser necessário avaliar outras medidas, considerando as regras contratuais, a legislação aplicável e as provas disponíveis. A conferência dos registros antes de qualquer cobrança é essencial para reduzir riscos e evitar exigir do consumidor um valor que não seja devido.
Conteúdo publicado em: 15/10/2026
Autoria técnica: Rafael Favaretto Araújo Abreu, advogado – OAB/MG 168.999
Revisão jurídica: Equipe jurídica do Favaretto Araújo Abreu Advogados
Perguntas frequentes
- Como saber se houve devolução em duplicidade?
- O lojista deve comparar o comprovante do reembolso com os extratos financeiros e os registros do chargeback. A abertura da contestação, por si só, não significa que ocorreu uma segunda devolução do dinheiro.
- Como contestar um chargeback após já ter realizado o reembolso?
- A empresa deve procurar o intermediador de pagamento ou a adquirente responsável, apresentar os comprovantes do reembolso e solicitar a conferência dos lançamentos. Também é importante guardar os protocolos e observar os prazos aplicáveis.
- O lojista pode cobrar novamente o cliente se houver duplicidade?
- Antes de realizar qualquer cobrança, é necessário confirmar a duplicidade e identificar a origem dos valores. A regularização deve considerar os registros financeiros, as regras do prestador de pagamento e os direitos envolvidos na operação.